工場・製品事業の譲渡と、残る会社の運営を考えるオーナーへ
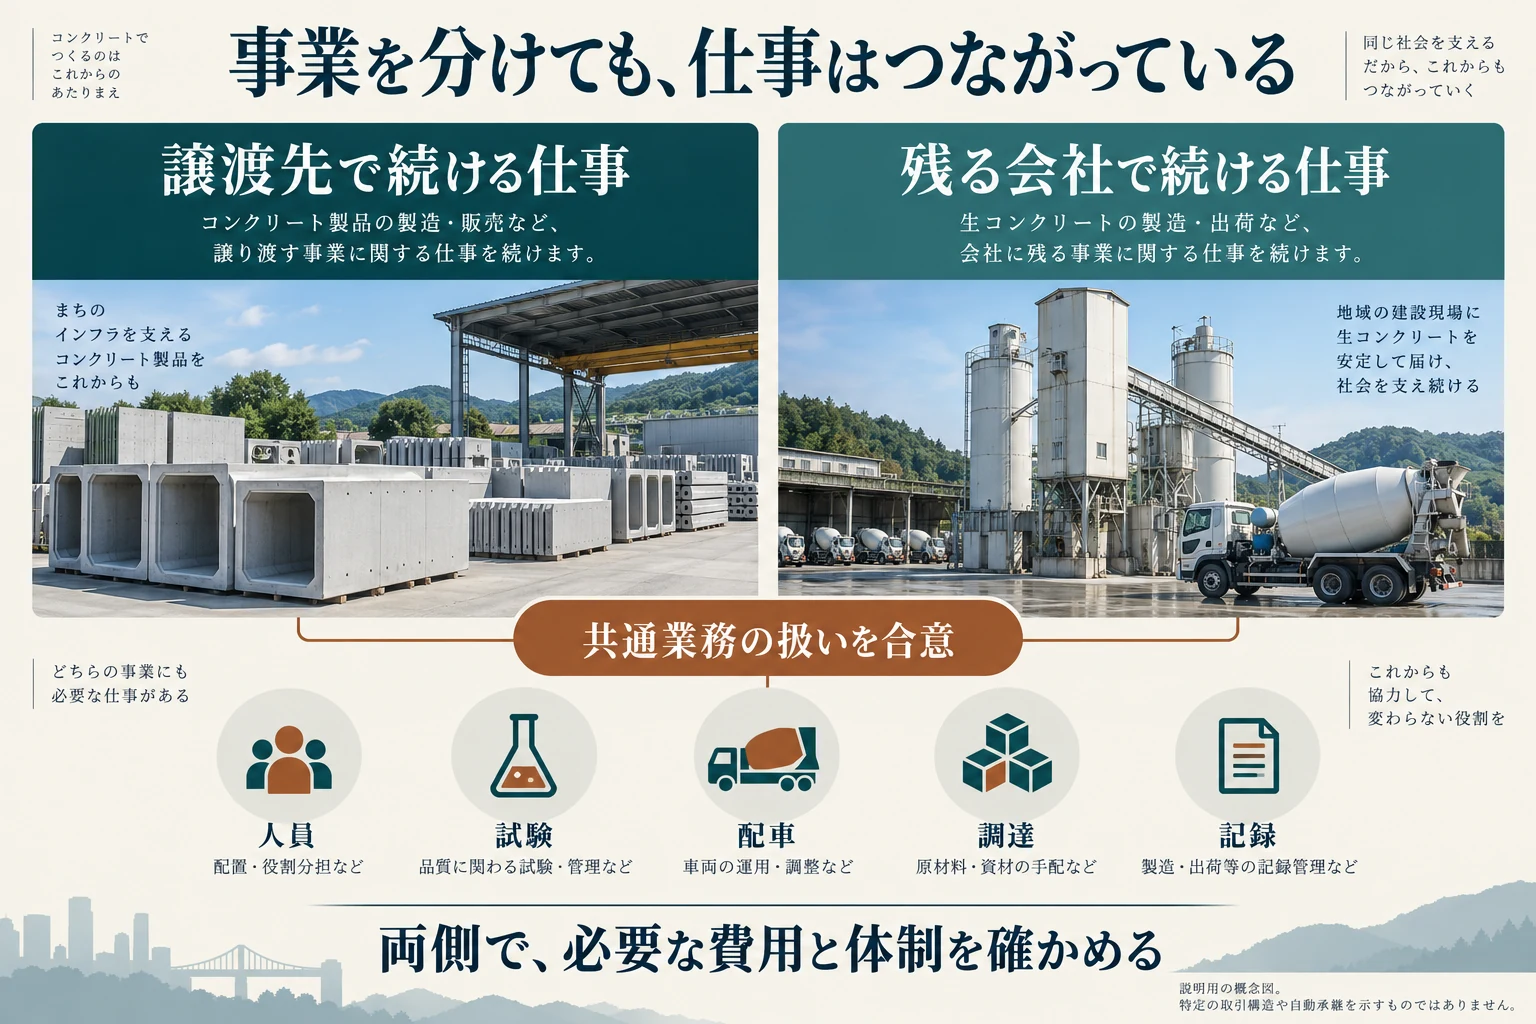
コンクリート M&Aでは、会社全体を譲るか、一つの工場や製品事業を引き継いでもらうかによって、価格の対象も、譲渡後に必要な費用も変わります。設備や顧客を選ぶだけでは、承継する事業は決まりません。試験、配車、調達、人員、品質記録を誰が引き受け、元の会社にどの仕事が残るかまで具体化することが、売却条件を考える出発点です。
本稿は、生コン、コンクリート二次製品、関連する補修・施工などを営むオーナーが、M&Aと事業承継の選択肢を比較するための代表ガイドです。全社売却の評価モデルに加え、部門を分けた後の利益、更新時の代替供給、共用業務の移行支援を扱います。公表された取引の事実と、当センターの見解、説明用の数値例を区別しながら、売る事業と残る事業の両方を検討します。
先に押さえたい4点
- 全株式の売却と工場・事業の譲渡では、移る対象と代金の受取人が異なります。
- 部門へ配賦していた共通費が、譲渡後に元の会社からなくなるとは限りません。
- 評価倍率には対象範囲と利益の定義が必要です。本稿の3.3倍・4.9倍・6.5倍は説明用の仮定で、コンクリート業界の成約相場ではありません。
- 認証、契約、人員、設備更新の条件を、価格と実行日に結び付けて確認します。
情報確認日:2026年9月14日。制度と統計は確認時点の公表資料に基づきます。事例は当事者の公表情報を匿名で整理したもので、当センターの仲介実績を示すものではありません。税額や評価額の例には限定した前提があり、個別会社の査定や法務・税務上の結論ではありません。参考文献は末尾にまとめています。
目次:17の判断項目と参考文献
1.売る会社の名前より先に、承継する仕事の範囲を決める
コンクリート会社の売却を考えたとき、「会社を全部譲る」「この工場だけ残す」という希望が最初に出ることがあります。しかし、登記上の会社や工場の敷地と、日々の仕事の区切りが一致するとは限りません。製品工場の出荷を生コン部門の配車担当が調整し、試験室や材料の仕入れを共用していれば、工場名を一つ選ぶだけでは譲渡対象を説明できません。まずは、どの仕事を次の経営者へ渡したいのかを確かめる必要があります。
本稿でいう「承継する仕事」には、製造そのものだけでなく、受注内容の確認、材料の確保、品質の判定、出荷、納品後の問い合わせへの対応を含めます。売上が計上される部署以外にも、仕事を成立させている担当者や契約があります。これらを会社全体で引き継ぐ案と、一部を切り出す案では、買い手が引き受ける費用も、オーナーの会社に残る責任も変わります。
引退したいのか、投資先を絞りたいのかを分ける
経営から退きたいオーナーにとって、好条件で一工場だけを売れても、残る部門の採用や資金繰りを自分が続ける必要があるなら、目的を十分に果たせない場合があります。一方、経営を続けながら得意な製品へ集中したい場合には、全社売却以外の案にも検討の余地があります。売れる部分を先に選ぶのではなく、取引後に自分がどの仕事を続ける意思があるかを言葉にしてください。
設備更新への対応も同じです。買い手へ株式を売ること、会社へ新たな出資を受けること、会社が工場を売って代金を受け取ることでは、資金の受取人が異なります。工場の売却代金が会社へ入ったとしても、その全額を株主の引退資金として使えるわけではありません。残る借入、運営資金、税負担、会社から個人へ資金を移す方法を別に検討します。
最初の仮説を二つ並べる
検討の初期から複雑な再編を決める必要はありません。例えば、全社を引き継いでもらう案と、一つの製品事業を譲って他の仕事を続ける案を並べます。二つの案で、誰が経営を担うか、どの工場を使うか、どこへ次の投資を行うかを比べると、優先して調べる事実が見えてきます。どちらか一方を成立するものとして扱わず、条件を確認するための仮説にとどめます。
| オーナーの目的 | 比較する対象 | 残る仕事として確かめること |
|---|---|---|
| 経営全体から退きたい | 会社の全株式と経営体制 | 保証、引継ぎ契約、個人名義の契約や資産 |
| 得意な製品へ集中したい | 工場、製品群、営業機能の組合せ | 残る会社の共通費、管理者、借入と運営資金 |
| 大型更新を実施したい | 株式売却、出資受入れ、事業の一部譲渡 | 投資資金の受取先、判断権限、停止期間中の供給 |
| 地域との取引を続けたい | 製造、販売、配送を担う主体 | 供給条件、品質窓口、採算を確認する方法 |
共用している仕事から、必要な情報を集める
最初に図面や全契約書を大量に集めるより、二つの部門が同じ人・設備・契約を使っている箇所を挙げる方が、論点を絞れる場合があります。どちらの部門が試験室を使うのか、誰が材料の発注量をまとめるのか、製品の問い合わせをどこで受けるのかを確認します。共用があること自体を欠点とせず、分ける場合に必要な対応と費用を説明する材料にします。
反対に、同じ会社にあるからといって、すべてを一体で扱う必要もありません。すでに別々の契約と人員で運営している仕事なら、切り出した場合の影響を比較しやすいことがあります。ただし、決算書の部門区分が分かれているだけで独立できるとは言えません。次の注文を受けてから代金が入るまで、相手部門へ依頼する仕事が残るかをたどります。
当センターの見解:コンクリート M&Aの初期相談では、希望額の精度を急ぐより、二つの取引案で変わる仕事を確かめることが有効です。譲渡先で続く事業と、オーナー側に残る事業の両方が説明できれば、買い手への打診も具体的になります。生コン会社の一般的な売却手順は生コン会社のM&A・事業承継ガイドで補い、本稿では譲渡範囲による違いを掘り下げます。
2.出荷数量と建設投資の違いを、工場配置の判断へつなぐ
金額が増える市場で、数量が減ることもある
建設投資が増えていると聞いても、自社工場の出荷量が増えるとは限りません。国土交通省が2026年8月31日に公表した建設投資見通しでは、2026年度は81兆4,700億円、前年度比2.9%増とされています。これは全国の建設活動を出来高ベースの金額で推計した名目値であり、建築補修なども含みます。生コンの使用数量や、個々の製品工場の受注を予測した数字ではありません。出典:国土交通省「2026年度建設投資見通し」。
一方、全国生コンクリート工業組合連合会などの集計では、2025年度の生コン出荷は60,276,937立方メートル、前年比8.2%減でした。2026年9月14日時点で確認した月別表では、2026年4~7月の累計は19,404,186立方メートル、前年同期比6.9%減です。年度全体の結果と年度途中の数量は分けて読みます。投資金額の増加と出荷数量の減少は両立しており、金額の見通しだけで工場の増産計画を置くことはできません。出典:2025年度の生コンクリート出荷数量、2026年度の生コンクリート出荷数量。
ここから「すべての工場を早く売るべきだ」という結論も導けません。全国の集計には、自社が供給できない遠方の工事や異なる需要が含まれます。また、二つの統計だけで価格上昇の影響を正確に分解することもできません。オーナーが比較すべきなのは、自社の工場ごとの出荷数量、単価改定、材料費、配送費の変化です。売上を維持した工場でも、数量減を値上げで補ったのか、採算のよい案件へ構成が変わったのかで、買い手に説明する将来利益は変わります。
| 確認する情報 | 読み取れること | 範囲を決める際の追加確認 |
|---|---|---|
| 全国の建設投資額 | 建設活動の金額規模と構成の見通し | 自社商圏の工種・着工時期・採用製品へ結び付くか |
| 地域・工場別の出荷数量 | 実際の供給量と季節変動 | 別工場へ移せる数量と、移すと失う受注 |
| 顧客別の単価と直接費 | 価格改定後に残る利益 | 販売主体や供給工場が変わっても条件が続くか |
| 設備停止を含む供給予定 | 更新期間に不足する供給能力 | 譲渡先と残る会社のどちらが代替供給を確保するか |
工場を一つ減らす判断は、残る工場の注文から逆算する
複数工場を持つ会社では、出荷の少ない工場だけを売る案が出やすくなります。しかし、その工場が遠方顧客への供給や繁忙日の応援を担っているなら、切り離すことで残る工場の仕事も変わります。検討では、譲渡対象工場の注文を直近の実績から選び、残存工場で受けた場合の出荷時刻、往復、待機、次の便への影響を追います。全量を移せるという前提を先に置かず、移せる注文、条件変更が必要な注文、他社供給を手配する注文に分けると、対象範囲を狭めた効果を判断できます。
その際、地図上の距離だけでは足りません。同じ距離でも工場の出入口や現場の受入時刻、道路の混雑で使える便数は変わります。厚生労働省は、製造業で自社商品を配送する場合でも、主として運転に従事する雇用運転者には改善基準告示が適用されると説明しています。自社車両という理由だけで運転者の拘束時間等を考慮せず、余力を見積もることはできません。適用の判断と実際の運行記録を合わせて確認します。出典:厚生労働省「自家用トラック・自家用車」。
買い手が対象工場を取得した後も、従来どおり応援出荷を引き受けるとは限りません。自社の注文を優先する可能性があり、設備点検の時期も変わります。したがって、応援を見込むなら、価格交渉の段階で供給可能な条件を確認する必要があります。売却前には社内の依頼で動いていた応援が、譲渡後には別会社への発注になるためです。この変化を無視すると、工場売却代金は入っても、残る会社の配送費や仕入費が継続して増えることになります。
プレキャストへの期待は、設備投資の対象まで絞る
製品部門では、現場の省人化を支えるプレキャストの活用政策も判断材料です。国土交通省の2026年4月公表資料では、価格以外の価値を含めた工法比較や、一部大型構造物への原則適用範囲の拡大が示されています。ただし、これは国の公共工事施策の対象と条件を持つ取組です。すべての民間工事や製品に採用が保証されたわけではなく、資料自体も運搬・購入コストを課題として挙げています。出典:国土交通省「i-Construction 2.0の取組成果と今後の予定」。
政策を買い手への説明に使うなら、自社で製造できる仕様、利用できる型枠、運べる寸法、受注につながる設計・営業先まで絞ります。工場全体に追加投資する案と、対象製品の設備・人材だけを承継する案では、必要資金も残存事業の負担も違います。新たな仕事の可能性を説明するときは、既存設備で対応できる分と、未契約の顧客や追加設備を必要とする分を分けます。そうすれば、期待だけで売値を上乗せするのではなく、どちらが投資を引き受けるかを具体的に話し合えます。
当センターの見解:数量減と名目投資増が並ぶ局面では、会社全体の売上成長率より、どの工場でどの注文を残せるかが範囲設計の出発点になります。低稼働工場を持ち続ける費用と、手放して外部供給に頼る費用の双方を見ます。工場の継続、売却、製品部門だけの承継を同じ需要前提で比べることで、オーナーが残す事業にも無理のない判断をしやすくなります。
3.生コン・製品製造・施工の違いを売却単位に反映する
製品名ではなく、対価を得る仕事の終点を確かめる
コンクリート関連会社の売上を一括して扱うと、実際には違う仕事を同じ条件で譲渡しようとしてしまいます。生コンの製造・納入、コンクリート製品の製造販売、製品の据付や補修工事では、注文から入金までに負う役割が違います。さらに、プレキャストは工場などであらかじめ製作する区分であり、コンクリート二次製品と別の市場として単純に足し合わせるものではありません。会社の呼び名より、契約上どの状態まで届けて対価を得るのかを確認します。
例えば、同じ製品部門でも、標準品を販売する仕事と、顧客の設計条件に合わせて製作する仕事では、営業だけを移す意味が変わります。前者は供給元と在庫の確保が中心になり、後者は図面の承認や仕様変更を扱える人員も必要になります。据付まで請け負っていれば、納品後にも人員手配や工事の責任が残ります。会社を分ける線は会計上の部門区分だけで引かず、一つの注文が完了するまでの責任が途切れないかで確かめます。
| 事業の実態 | 一緒に機能させるもの | 分ける場合の主な境界 |
|---|---|---|
| 生コンの製造・納入 | 対象工場、受注・配車、品質管理、調達 | 共同販売の取扱い、応援出荷、試験機能、請求主体 |
| 標準的な製品の製造販売 | 製造ライン、型枠、品目別在庫、販路 | 共用設備、在庫の所有、品目をまたぐ費用 |
| 設計条件に合わせた製品製作 | 仕様承認、設計対応、製造履歴、納入契約 | 図面利用、製作途中品、変更対応、過去製品の照会 |
| 据付・圧送・補修等の施工 | 工事契約、施工体制、必要な許可・資格 | 材料納入と工事完成の責任、検査・追加工事・補修 |
生コン工場の譲渡では、供給と販売を別々に数える
生コン工場の資産を譲渡しても、その工場に従来と同じ注文が集まるとは限りません。販売窓口が別部門にある場合や、協同組合等を通じた商流がある場合には、工場の所有者変更と注文の配分を別に確認します。売却対象に含めたいのが工場そのものなのか、顧客との契約関係なのか、地域での供給機能なのかを言葉にしておくことが重要です。共同販売等の扱いは個別の定款・規約・契約と必要な手続を確認し、従来の出荷実績をそのまま将来の権利として約束しません。
反対に、販売を元の会社へ残し、製造を買い手へ任せる案もあります。この場合は、売上が残っても社内製造原価が外部仕入価格に変わります。顧客の注文変更を受ける権限、供給不能時の連絡、請求の修正を誰が担うかも変わります。販売部門に経営者が残る予定なら、今後も担当する仕事と、買い手が新たに負担する仕事を対応させて協議します。生コン事業の基本的な準備項目は生コン会社の売却ガイドも参照できます。
製品部門を売るなら、品目の境界と共用工程を重ねる
製品部門の切り出しでは、売却する品目を決めるだけでは不十分です。複数品目で鉄筋加工設備、養生設備、試験室、クレーン、ヤードなどを共用している場合、品目別の売上割合どおりに設備を分けられるとは限りません。対象製品の型枠をすべて引き渡しても、製造に必要な前工程が元の会社に残れば、新しい工場は自力で製品を完成できません。設備図面に譲渡範囲を書き込むと同時に、共用工程をどちらが運営するかを示す必要があります。
残る会社にも同じ検討が必要です。売却する製品がヤードの一角を使っていたからといって、その場所を直ちに自由利用できるとは限りません。納期未到来の完成品や、客先の引取待ち、長期保管が必要な型枠が残る場合があるためです。また、一部品目の生産を終了すると、材料の最低発注量や外注先の加工条件が変わる可能性もあります。製品別に分離した後の生産日程を並べてみると、従来は社内で吸収していた待ち時間や保管費の負担が見えてきます。
顧客指定の図面や型枠は、自社が保管しているという理由だけで自由に譲渡できるとは限りません。利用できる会社・工場・製品の範囲を契約に照らし、未完了注文と次回注文の扱いを分けて確認します。過去製品の照会窓口だけが元の会社に残る場合には、承継した製造部門から記録を取り寄せる方法も必要です。設計や型枠ごとの詳しい確認はプレキャスト製品会社の承継論点へ譲り、本稿では分けた後の利用関係を重視します。
施工を残すか移すかで、製造事業の売り方も変わる
製造と施工を行う会社が製品部門だけを売ると、元の会社は材料を購入して工事を続ける立場になることがあります。製造と据付の一体見積りを分けるなら、運賃、現場での追加対応、仕様差異の費用を誰が見込むかをそろえます。製造側の遅れと現場都合の延期を区別せず、従来の社内処理を続ける約束では、どちらの会社にも採算を説明できません。まだ完成していない注文は、どの工程まで終わり、どちらの会社の仕事が残るかを注文単位で確認します。
当センターの見解:部門の切り出しに適しているのは、売上の集計ができる部分だけではありません。受注を受け、必要な投入を確保し、契約どおりに完了できる単位を考えます。一緒に移した方が運営しやすい機能と、別会社間の契約で支えられる機能を比較すると、株式全体の譲渡が適するのか、製品事業に範囲を絞る方がよいのかを判断しやすくなります。部分売却が常に簡便・低負担になるとは考えません。
4.公表取引で、株式・事業・営業機能の移し方を比べる
コンクリートに関係する会社でも、移す対象は同じではありません。工事会社の全株式を取得する取引もあれば、製品の販売と開発だけを別会社へまとめる再編もあります。出資を減らし、業務上の協力を続ける選択もあります。
ここでは公開された三つの取引を比較します。いずれも当センターの支援実績を示すものではありません。また、生コン工場の成約価格を並べた事例集でもありません。所有と仕事の分け方を、自社の承継範囲へ応用するための比較です。
| 事例 | 公表された対象 | 対価を読む際の注意 |
|---|---|---|
| A:工事会社の全株式取得 | コンクリート構造物の診断・補修・補強を行う会社の議決権100% | 後続開示の現金対価7億円と、取得関連費用8,800万円は別項目 |
| B:製品事業の吸収分割 | 補強繊維の販売・製品開発に関連する事業を完全子会社へ承継 | 子会社株式の親会社への割当であり、外部への現金売却価格ではない |
| C:持分を縮小して提携継続 | 二次製品メーカーが保有する施工会社株式の一部 | 譲渡価格は非公表。最終議決権比率や会社全体の価格は推測しない |
事例A:技術者と施工体制を持つ会社を全株式取得
公表事実:取得側は2021年9月30日に契約を締結し、10月4日に株式取得の完了を公表しました。取得対象は500株、議決権の100%です。対象会社は橋梁などのコンクリート構造物を診断し、補修・補強工事を行う会社でした。
これは生コン製造設備を工場単位で買った事例ではありません。取得側は、維持補修・更新分野での人材確保と技術力強化を目的に掲げています。その目的がどの程度実現したかは、ここで確認した公表資料だけでは判断しません。
最初の発表では取得価額が非公表でした。その後、2022年3月期有価証券報告書に、現金による取得対価700百万円が記載されています。円に直すと7億円です。主要な取得関連費用88百万円、すなわち8,800万円は別項目でした。
したがって、両者を合算した額を株主に支払った株式価格とは呼べません。また、7億円をそのまま事業価値と置くことも避けます。正常な収益や負債調整の前提がそろわないため、この事例から評価倍率を逆算して相場とはしません。取得の発表、完了の発表、後続の取得対価の開示で確認できます。
当センターの見解:法人を残すだけでは技術の継続を説明しきれない
株式を譲渡する方式では、工事の契約主体となる会社自体は存続します。ただし、それでオーナーの退任後も施工判断が続くと説明できるわけではありません。誰が診断結果を読み、工法を選び、変更を承認するかを確かめる必要があります。
たとえば自社の補修工事について、社長が顧客への技術説明を一手に担っているとします。会社を全株式で引き継いでも、この仕事の引継ぎは残ります。役職の後任を決めるだけでなく、案件ごとの判断経緯と説明資料を渡す必要があるでしょう。
一方、技術責任者と施工管理者が役割を分担し、記録が次の担当者へつながる会社なら、その仕組みを示せます。過去工事の照会が来たときに、図面や施工写真へ戻れるかも判断材料です。これは買い手が掲げる技術取得の目的を、実際の仕事へ落とす作業です。
オーナー側では、価格とともに退任の条件を考えます。「必要な間は協力する」だけでは終期が見えません。引継ぎ対象の案件、技術説明の担当、残る照会対応を分ければ、会社全体を渡す意味と個人に残る仕事を区別できます。
事例B:製品の販売・開発機能を完全子会社へまとめる
公表事実:合成樹脂製品などを扱う会社は、2021年9月6日に会社分割を公表しました。対象はコンクリート補強繊維の販売及び製品開発に関連する事業です。完全子会社への吸収分割で、11月1日を効力発生日とする日程でした。
公表内容では、承継する子会社が普通株式2,800株を発行し、すべて親会社へ割り当てます。吸収分割契約に沿って、事業に属する資産、債権債務、契約上の地位などを承継する内容です。後の有価証券報告書でも、会社分割の実施が確認できます。
ここで外部の買い手へ会社全体を売ったわけではありません。製造工場全体を現金で譲渡した事例とも異なります。発表にある承継予定資産の帳簿額や資本金を、第三者との交渉で決まった売却価格と読み替えることはできません。
取得側と分割側が同じグループに属する点も条件です。独立した第三者へ切り出す場合は、共有していた機能をどこまで利用できるかを別に検討します。公表資料は販売・開発事業の分割発表と、後続の有価証券報告書です。
当センターの見解:営業窓口を移すなら、仕様変更の答えも返せるか
この事例から考えたいのは、工場と販売部門を常に一緒に移すとは限らない点です。製品の問い合わせを受ける会社と、実際に製造する会社を分ける設計もあります。その場合、分けた後の二社間にどの情報が往復するかが課題になります。
以下は公表事例の内部事情ではなく、検討用の仮定です。製品販売部門を切り出し、製造工場は元の会社に残すとします。顧客が仕様の変更を求めたとき、販売側だけでは製造の可否や追加費用を回答できない場合があります。
そのため、製造側の確認を取る期限と承認者が必要です。納期を先に約束してから工場へ相談する運営では、二社の責任が曖昧になります。返品や不具合の申し出でも、販売側の受付と製造側の原因調査をつなぐルールが要ります。
製品事業を分ける価値は、分社化という形式だけでは決まりません。顧客への回答、製造条件の変更、開発費の負担が明らかになって初めて、独立した事業として説明できます。公表されていない委託契約や成果を、この事例で実現したと推測することは避けます。
事例C:資本の結びつきを小さくし、業務提携を続ける
公表事実:コンクリート二次製品メーカーと土木工事会社の提携について、2022年2月10日に見直しが公表されました。メーカーは施工会社の議決権20%相当の普通株式を保有していました。そのうち合計10%相当を、代表者への譲渡と自己株式取得への応募の対象としました。
契約日は2月10日、譲渡・応募の予定日は2月25日でした。後の株主総会招集通知では、2月25日付で株式を売却したことが確認できます。譲渡・応募価格は非公表です。業務提携では従来の協力関係を維持すると説明されています。
自己株式取得への応募も含むため、取引後の議決権比率を単純に10%と断定しません。譲渡先別の株数や、非公表の会社価値を推測することも避けます。これは工場を売却した事例ではなく、二次製品と施工を結ぶ資本関係の見直しです。提携見直しの発表と後続の株式売却の記載を参照できます。
当センターの見解:出資割合と、続けたい協力を別々に書く
持分を減らすことが、すべての取引関係を終えることと同じとは限りません。ただし、株式を一部残せば発注が保証されるわけでもありません。資本の関係と、販売・施工・技術提案の協力は、異なる約束として整理する必要があります。
たとえば自社が製品の製造に集中し、据付を他社に任せるとします。このとき重要なのは、出資比率の大小だけではありません。施工可能な時期、製品変更への対応、現場で生じた不具合の報告先が、製造側の受注に影響します。
オーナーが一部の株式を持ち続ける提案でも同様です。経営会議で得られる情報と、製品を供給する立場で必要な情報は一致しない場合があります。役員への就任や重要事項への同意権なども、保有割合だけで決まるものとして扱いません。
三つの事例を自社に当てはめるなら、最初に選ぶのは他社と同じ方式ではありません。会社を残して所有者を変えるのか、機能を分けるのか、資本を減らして協力を続けるのかを選びます。そのうえで、日々の受注に必要な条件が満たせるかを検証します。
5.工場や製品部門を切り出すと、どの権利と仕事が境界を越えるか
工場の敷地と設備に線を引いても、事業の境界は決まりません。一つの注文の中で、営業、試験、配車、製造、請求が別部門に分かれていることがあります。コンクリート M&Aで一部事業を承継するなら、その注文が分割後も最後まで処理できるかを確認します。
本章の運営例は、前章の公表取引を再現したものではありません。複数の部門が機能を共有する会社を想定した検討例です。自社の契約や設備配置に置き換え、移す側と残す側の双方で確かめてください。
共有試験室は、機器の所有と結果への責任を分ける
二つの工場が同じ試験室を使っているとします。一方の工場を移す場合、試験機をどちらの会社へ渡すかだけでは不十分です。試料の受付、保管、測定、結果の承認、顧客への提出を誰が担うかまでつなげます。
試験担当者が元の会社に残り、譲渡した工場の試験を当面受ける案も考えられます。その場合は、通常時の件数だけでなく、出荷が重なる日に対応できるかが問題になります。元の会社の製品を先に処理した結果、譲渡先の出荷が遅れる可能性も検討します。
さらに、設備を利用できることと、その結果を顧客や認証上の手続きで使えることは別です。試験の主体、承認者、記録の名義や利用条件を確認します。共同利用の約束だけで、必要な認証や顧客承認も整ったことにはしません。
ここで作るのは設備一覧への追記ではなく、試験一件の処理表です。受付から報告までの担当、所要時間、例外時の連絡先を書きます。制度や技術上の適否は、第10章の認証・品質条件と合わせ、該当分野の専門家や関係先へ確認します。
配車を共有するなら、繁忙日の優先順位を決める
車両を工場へ割り当てても、配車担当が全社の受注を調整している場合があります。分割後に電話番号だけ二つへ分けると、同じ時間帯に同じ車両を必要とする事態が生じます。車両の台数と、実際に使える運行枠を区別して説明します。
生コンと二次製品では、車両、積み下ろし、納入先の受入条件が異なります。したがって、共通の距離だけで配車余力を表すのは適切ではありません。対象となる製品と時間帯について、通常便、追加便、現場変更時の対応を確認します。
他社の運送会社へ委託している場合、その会社はM&Aの契約当事者とは限りません。元の会社が確保していた条件を、新会社も利用できると決めつけないことが大切です。担当者の了解と正式な取引条件を区別し、必要な調整を残しておきます。
確認結果は二社に同じ説明で渡します。「車両は残すが、特定時間帯は譲渡先が使う」という案なら、残る会社の出荷計画も検証します。譲渡先だけが動く計画を作ると、元の会社に割増運賃や受注制約が残りかねません。
共同仕入れは、数量と品質の承認を別に確かめる
原材料を全社で購入している会社では、部門を切り出すと契約数量が変わります。元の仕入単価がどの数量や支払条件に対応していたかを確認します。過去の単価表だけを渡しても、独立後に同じ条件を再現できる根拠にはなりません。
ただし、単価の上昇だけを問題にすると見落としが生じます。納入ロット、配送頻度、材料の保管場所も操業に関係します。小口で補充できない材料なら、別の倉庫や在庫資金が必要になるかもしれません。
また、代替材料が安く手配できても、すぐに切り替えられるとは限りません。配合や品質条件、顧客への説明など、確認すべき事項があります。M&Aの条件表では、単価が確定した材料と、使用条件の確認が残る材料を分けます。
共同購入を続ける案についても、誰が仕入先へ代金を支払い、どちらに在庫が帰属するかを決めます。発注量の誤りや余剰在庫を二社間で押し付け合わないためです。収益への反映は、第6章の独立後の利益で整理します。
型枠と図面は、置いてある場所だけで譲渡対象にしない
工場にある型枠が、すべてその会社の所有物とは限りません。顧客から預かったもの、他社と共同で使用するもの、保管だけを受託したものを分けます。固定資産台帳にない型枠でも、受注を続けるうえで欠かせない場合があります。
型枠を渡せるとしても、その製品の図面や設計データを自由に使えるかは別問題です。顧客が権利を持つ仕様、受注案件だけで利用を認められた情報などを区別します。データを複製できることと、取引後の利用が認められることを混同しません。
確認の起点は、主な反復受注品です。品番ごとに、型枠の所有者、保管者、補修負担、図面の利用条件を結びます。すべてを一度に均等に調べるより、承継後の出荷を止める可能性がある品番から確かめる方が判断につながります。
元の会社も同じ型枠を使う場合は、双方の必要時期が重ならないかを確認します。予備の型枠を作る案なら、その納期や検証期間も承継計画に入ります。物を二社で使うだけの話から、製品を供給し続ける条件へ進めることが要点です。
倉庫を分けても、引当済み製品の届け先は分け直さない
引渡日に同じヤードへ製品が並んでいる場合、所有権だけで区画を決めると混乱します。納品先が決まっている製品、未引当の在庫、補修待ち、顧客からの預かり品を識別します。品名が同じでも、その後に必要な仕事が違うためです。
注文を元の会社へ残し、製品だけを譲渡先が保管する案では、出荷指示と誤配送の責任を定めます。逆に注文は移すが製品が残る場合は、元の会社がいつまで出荷作業を担うかを決めます。庫内作業の担当者へも同じ区分が伝わる表示が必要です。
敷地内の通路や積込場所を共用するなら、台帳上の区分以外も確認します。どちらかの入出庫が増えたとき、もう一方の作業を妨げないかが論点です。机上の面積配分だけで足りると判断せず、実際の入出庫を基に設計します。
境界が決まらない項目は、約束の成熟度を表示する
取引前から、すべての条件が確定するとは限りません。それでも「継続利用を相談中」と「契約済み」を同じ表現で買い手へ伝えるべきではありません。確定した権利、合意案、第三者への確認待ちを、同じ資料の中で区別します。
不明点は、誰がいつ確認するかと一緒に残します。たとえば倉庫の利用承諾が未確認なら、その回答期限と代替案を記載します。確認が取れない場合に対象範囲を変えるのか、実行日を見直すのかも次の判断として置いておきます。
こうして譲渡対象の表と運営の表を一致させると、買い手との協議が具体的になります。共同利用を契約へ落とす際は、第13章の期間と費用負担へ進みます。境界の未決事項を隠さず、決める順序を示すことが交渉の準備になります。
6.部門利益を、そのまま譲渡先の利益とみなさない
製品工場の利益が生コン部門より高いとしても、その工場だけを売れば同じ利益を引き継げるとは限りません。現在の工場別損益には、本社がまとめて行う仕事が一定の基準で配賦されていることがあります。試験室、品質保証、受発注、経理、原料調達の機能です。部門を分ける際には、配賦の計算と、実際の仕事の移動を分けて確認する必要があります。
例えば、本社費を売上比率で割り振っていても、部門売却後に本社の人数が同じ比率で減るわけではありません。残る会社にも決算、債権回収、顧客対応が必要です。一方、譲受先は同じ機能を新たに用意することがあります。独立後の採算を確かめるときは、現在の配賦額を消すだけでなく、両方の会社で誰が仕事を続けるかを書き出します。
配賦後の黒字と、分けた後の黒字を並べる
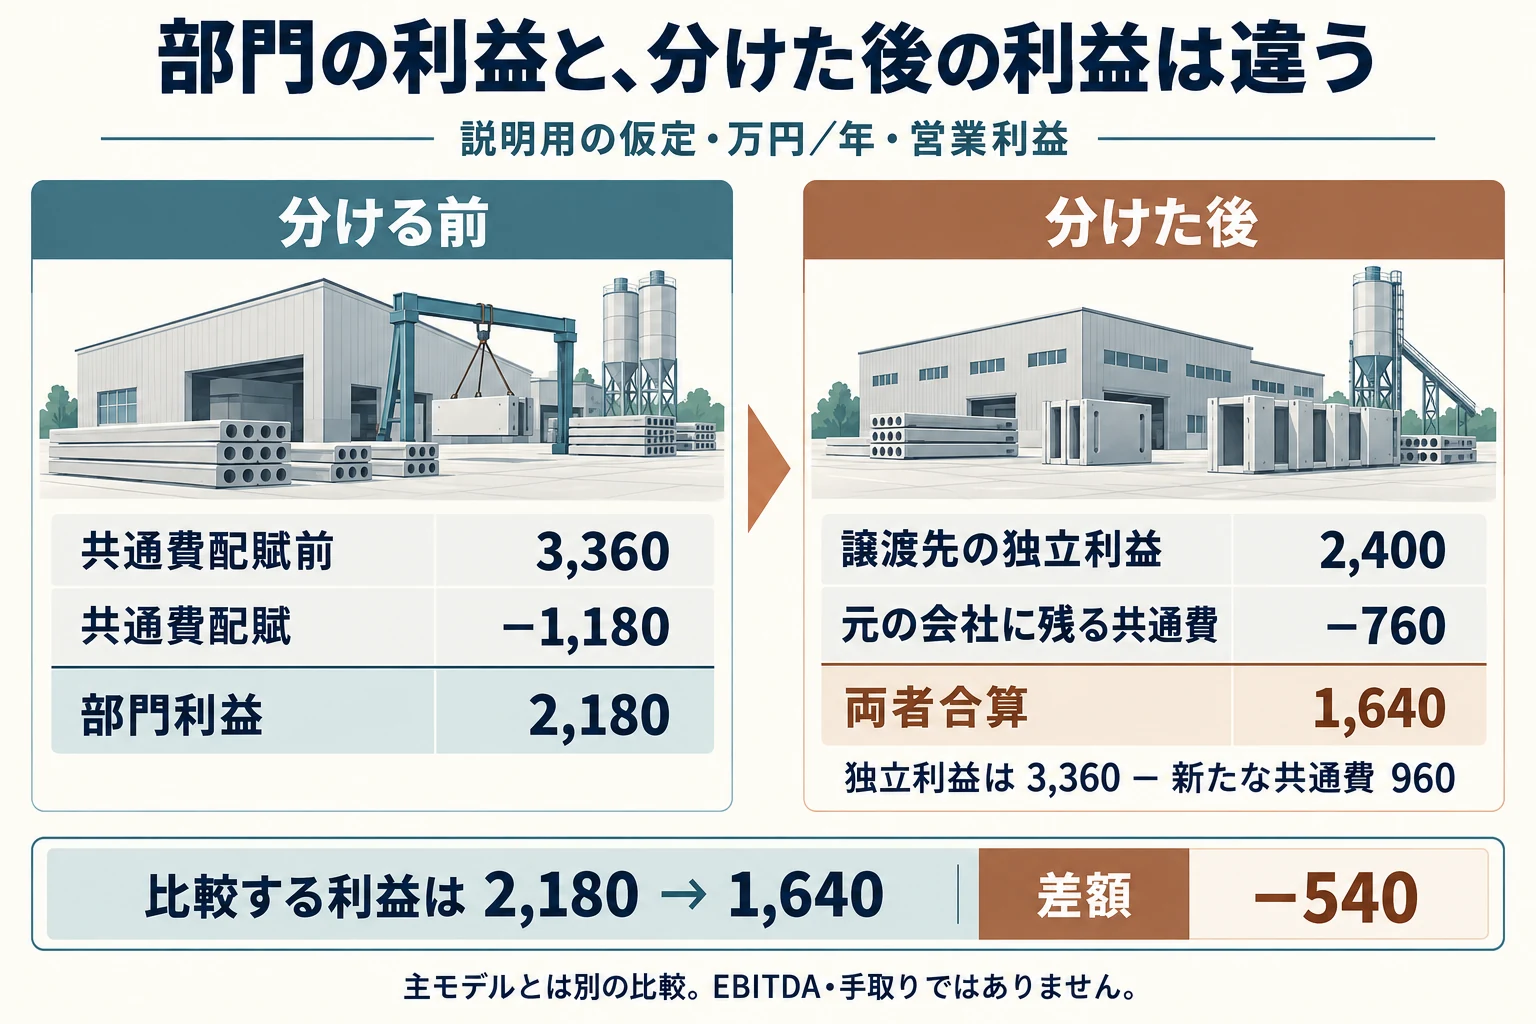
以下は部門切出しを考えるための独立した仮定です。単位は年額・万円。指標は営業利益で、直接資産の減価償却費を控除しています。第7章以降の会社全体のEBITDAモデルの内訳ではありません。現在と独立後で直接資産の償却額は同額とし、移行一時費用や追加償却はこの小比較に含めません。
| 項目 | 金額 | 読み方 |
|---|---|---|
| 直接費・直接資産の償却後、共通費配賦前の部門営業利益 | 3,360 | 部門に直接対応する仕事の利益 |
| 現在配賦している共通費 | 1,180 | 現在の管理会計で負担させている額 |
| 現在の配賦後部門営業利益 | 2,180 | 3,360−1,180 |
| 元の会社で実際に減らせる共通費 | 420 | 契約・人員等を確認して削減できる額 |
| 元の会社に残る共通費 | 760 | 1,180−420 |
| 譲受側が独立運営のために負担する共通費 | 960 | 独立後に継続する営業費用 |
| 独立した部門の営業利益 | 2,400 | 3,360−960 |
| 残存共通費も含めた両者合算の比較利益 | 1,640 | 2,400−760 |
譲受側の営業利益だけを見ると、2,180万円から2,400万円へ改善したように見えます。しかし、元の会社には760万円が残ります。対象部門と今回取り上げた共通機能を合算すると、比較利益は1,640万円です。分ける前の2,180万円より540万円少なくなります。切出しによって仕事が二重に必要となる部分があり、両者の継続費用が合計で増える仮定だからです。
この表は会社全体の連結利益を計算したものではありません。元の会社に残る他の事業利益は含めず、切出す部門と比較対象の共通費だけを取り出しています。960万円には独立後の共通機能をまとめて含め、元の会社で減る420万円を再度引きません。どの会社の支出かを固定すると、交渉で都合のよい費用だけを除く誤りを防げます。
共通費の削減には、具体的な終了条件が必要
「部門を売るので管理費が減る」という説明だけでは、420万円の裏付けになりません。終了する外部契約、異動する担当者、廃止するシステム契約などを費目ごとに特定します。退職金や契約解除料が必要なら、継続費用の減少とは別に一時支出を置きます。契約期間中は減らない費用を、譲渡直後から削減済みとして扱わないことも大切です。
品質保証責任者が両工場を見ている場合、人件費の配賦を変更しても責任の所在は決まりません。どちらへ所属するか、残る工場には後任が必要かを確認します。経理業務でも、帳票の発行だけを外注する費用と、債権管理や取引先との協議まで行う費用は異なります。見積もりの対象業務をそろえなければ、単に安いサービスへ置き換えた計算になります。
元の会社が一定期間支援する場合は、支援料の支払と受取を対応させます。両者を合算した比較では、この支援料は内部の資金移動です。外部委託や追加人員など、支援の実施によって実際に増える費用を別に確認します。また、支援終了後の独立費用を置かず、低い移行料金が永続するように利益を見せることも避けます。この小比較には支援料を含めていません。
移す資産と残す資産の費用を対応させる
型枠、検査設備、車両を部門へ移すなら、対応する償却や保守、保険の負担も確認します。設備を元の会社に残して共同利用するなら、譲受側の負担は利用料や作業委託料になることがあります。資産の移転を外したのに償却だけを除き、必要な利用料を入れない試算は、実際に操業できる利益を表しません。相手先に移る契約と費用を一対にして整理します。
同じ敷地内で二つの事業を分ける場合、用役費の測定方法も利益に影響します。電力、給排水、構内通路、保管場所の費用を売上比率だけで割り振ると、負担の実態とずれることがあります。独立計量が難しい期間は、暫定料金、算定根拠、見直し日を決めます。こうした条件が未定なら、買い手へ渡す部門利益にも未確定であることを表示します。
価格の比較には、残る会社の経営も含める
切り出す工場が高く評価されても、残る会社の損益が悪化すれば、オーナーの判断は変わります。借入返済、残る従業員の配置、共用設備の維持を続けられるかを確認します。これは、切出し価格から残存費用をすべて即座に控除するという意味ではありません。譲渡対価、残存事業の将来利益、一時支出を同じ期間と前提で比べるための作業です。
当センターの見解:部門売却を検討する段階では、高い部門利益の説明より先に、費用が減る契約上の根拠を確認することを勧めます。全社売却と切出しでは、残せる仕事も必要な資金も異なります。単独の工場を魅力的に見せるために元の会社の負担を隠すより、両者が続けられる条件を示す方が、価格と引継ぎ範囲を具体的に交渉できます。
7.コンクリート M&Aの評価方法と倍率を、対象範囲から選ぶ
会社全体の評価と、工場・製品部門の評価では、計算の土台が異なります。会社全体なら既存の本社機能を含む損益が出発点です。部門を切り出す場合は、第6章のように独立後の費用へ組み直します。同じ工場を含む二つの提案でも、引き継ぐ土地の権利、人員、資産、負債が違えば、表示された倍率だけでは優劣を判断できません。
正常利益を作る主モデルの前提
ここから第9章の主モデルは、生コンとコンクリート製品の機能を持つ営利会社の全株式を、国内の個人株主が現金で譲渡する仮定です。会社も株主も対象の土地・建物を所有せず、第三者からの賃借を継続します。通常賃料は営業費用に含めます。第6章の部門比較とは別の会社・別の数値です。金額の単位は、個人の税額・手元現金を除いて万円です。
| 計算項目 | 増減・金額 | 前提 |
|---|---|---|
| 決算上の営業利益 | 4,150 | 全社の営業収益と費用 |
| 減価償却費等 | +2,260 | 営業利益から控除済みの償却 |
| 簡易的なEBITDA | 6,410 | 4,150+2,260 |
| 余剰保管倉庫の完了済み退去費用 | +240 | 支払済みで反復しない費用 |
| 退任経営者の後任費用の不足分 | −520 | 現在600に対し後任総費用1,120 |
| 品質試験体制の継続費用の不足分 | −320 | 後任経営者とは別の職務 |
| 通常保守費の計上不足分 | −230 | 操業を続けるための平常費用 |
| 正常EBITDA | 5,580 | 6,410+240−520−320−230 |
EBITDAは、ここでは営業利益へ減価償却費等を加えた収益指標です。設備購入代金を支払った後の現金ではありません。240万円の加算は、余剰倉庫の退去が終了し、現在必要な保管機能と賃料が別途確保されている仮定によります。今後も必要な倉庫の移転費まで一過性として取り除くものではありません。後任費用は1,120万円全額ではなく、既に費用となっている600万円との差額だけを減額します。
品質試験体制の320万円は、経営を引き継ぐ人の報酬と別の仕事です。両者の職務を重ねて二度減額しないようにします。通常保守の230万円も継続費用として利益へ織り込みます。保守を先延ばしにした年度の利益が高くても、そのまま次年度以降の収益力には使いません。正常化は利益を増やすためだけの調整ではなく、引継ぎ後も同じ仕事を続ける費用をそろえる作業です。
後任、品質試験、通常保守の不足分は、将来の平常費用へ合わせる調整です。同額の過去債務が新たに発生したという仮定ではありません。費用の内容だけでなく、どの年度へ反映するかも確かめて、後の株式価格調整へ同じ負担を重ねないようにします。
公開倍率が示す範囲を限定する
公表されている中小M&AのEV/EBITDA分析には、2024年度の全体1,987件と製造業358件の分布があります。全体は第一四分位3.6倍、中央値7.3倍、第三四分位15.5倍。製造業は同じ順に3.5倍、6.3倍、14.7倍です。第一・第三四分位は、観測データを並べた際の分布の区切りであり、売却できる最低価格と最高価格ではありません。M&A支援機関登録制度の公式統計で確認できます。
この分析は、登録支援機関から報告された株式譲渡案件のうち、必要な指標を算出できたものです。重複を避けるため譲渡側報告を集計し、財務情報には任意報告も含みます。全案件を無作為に調べた統計ではなく、表示された業種中分類も一定の件数があるものに限られます。確認した画面にはコンクリート専用の分布はなく、製造業の中央値を生コン工場や製品部門の相場と読み替えることはできません。
公表統計の式は、株式譲渡価額に有利子負債を加え現預金を引いた額を、営業利益と減価償却費の合計で割るものです。今回の主モデルは正常化した利益を使い、必要操業現金を留保する条件も置きます。利益調整や現金の定義が同じではないため、公表倍率をそのまま掛けて算定した価格とは説明しません。
仮定倍率は、価格が前提にどれほど反応するかを見るもの
主モデルでは、計算の感度を比べるために3.3倍、4.9倍、6.5倍を仮定します。公表分布から推計したコンクリート業界の成約倍率ではありません。正常EBITDA5,580万円に掛けると、事業価値は18,414万円、27,342万円、36,270万円です。この段階では銀行借入などを調整していないため、個人株主が受け取る対価でもありません。
倍率が高い提案には、どの契約と将来利益を見込んでいるかを確認します。共通の品質機能を使い続けられること、更新期間中も販売を維持できることなどが前提なら、その費用と契約が必要です。逆に低い倍率の理由を設備が古いからという一言で済ませず、更新費用、停止、代替供給、利益の変動を分けて説明してもらいます。前提が変われば、同じ倍率でも価格が変わります。
純資産と将来資金で、別の角度から確かめる
純資産を使う方法では、帳簿に載る設備や在庫、債権、負債を実態に合わせて見直します。ただし工場を操業し続ける評価と、設備をばらして処分する評価は別です。専用品の型枠が必要な仕事を支える価値と、第三者へ単独売却できる価格は一致しません。収益を生むために不可欠な設備をEBITDAで評価した後、その設備価格を無条件に加算することも避けます。
将来の資金を現在価値へ直すDCF法では、独立費用、設備更新、運転資金、税などを年度別に置けます。ただし不確かな受注を楽観的な利益へ変えたり、更新費用を最終年度より先へ押し出したりすると、結果は大きく変わります。コンクリート M&Aでは、手法の名前を並べるだけでなく、全社売却と切出しで何が変わるかを、各計算へ同じように反映することが必要です。
当センターの見解:倍率は交渉の結論を短く表す指標として使い、引継ぎ条件の代わりにはしない方がよいと考えます。対象機能が曖昧なまま複数の倍率を比較しても、オーナーの選択にはつながりません。価格差を説明する費用と権利をそろえたうえで、純資産や将来資金による確認を加えると、条件の違いを判断しやすくなります。
8.企業価値・株式価格・受取資金を同じ条件で計算する
全社売却の提案に「企業価値」とだけ書かれている場合、それが事業の評価か株式の対価かを確認します。工場を稼働させる事業の価値と、借入等を引き受けたうえで株主へ払う価格は同じではありません。部門切出しの提案では、会社が受け取る事業譲渡対価が示されることもあります。受取人と対象負担をそろえないまま数字を並べると、高いと思った提案が別の条件だったということが起こります。
全株式売却の主モデルを、株式対価までつなぐ
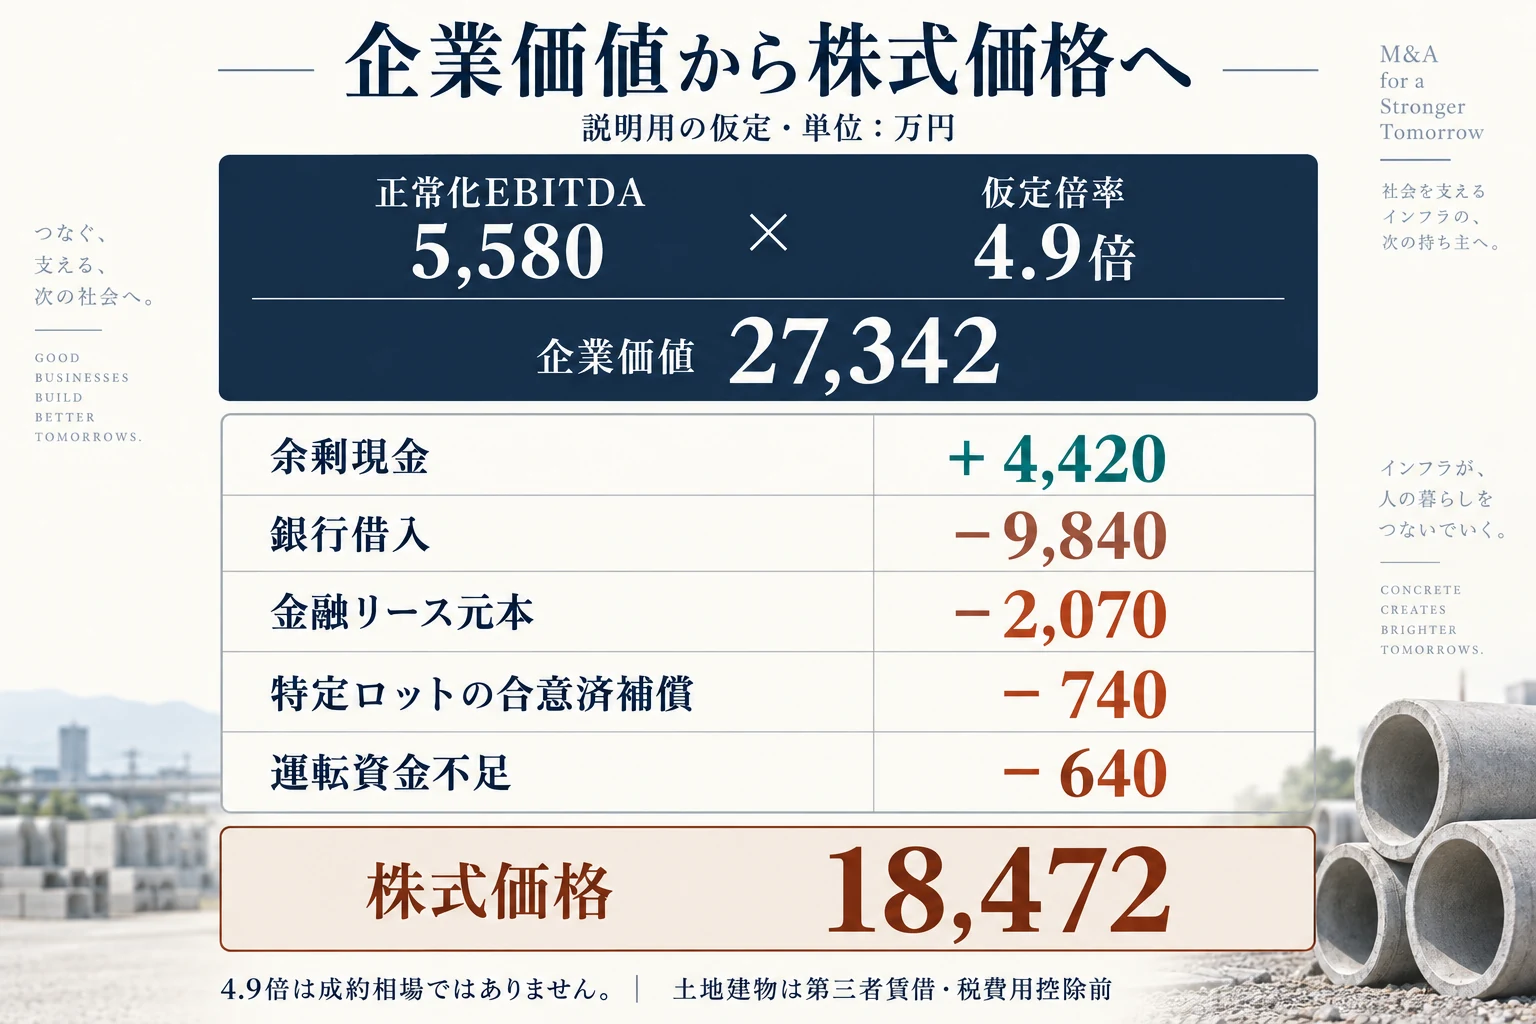
第7章の会社全体の正常EBITDA5,580万円に、説明用の4.9倍を掛けた事業価値は27,342万円です。ここでは事業を続けるための現金8,760万円を会社に残すことを評価の前提にします。会社の現金13,180万円すべてを加えるのではなく、その差額4,420万円だけを余剰現金として加えます。必要現金の扱いも含め、取引ごとに定義を合意する必要があります。
| 項目 | 増減・金額 | 条件 |
|---|---|---|
| 事業価値(EV) | 27,342 | 正常EBITDA5,580×仮定4.9倍 |
| 余剰現金 | +4,420 | 現金13,180−必要操業現金8,760 |
| 銀行借入 | −9,840 | 実行日時点で残る対象元本 |
| 金融リース元本 | −2,070 | 銀行借入と別に集計した既存債務 |
| 過去の特定製品ロットに係る合意済み補償 | −740 | 未払の個別負担。通常運転資金から除外 |
| 通常運転資金の不足 | −640 | 実行値11,320−目標11,960 |
| 個人株主への株式価格 | 18,472 | 税金・外部費用を差し引く前 |
会社も個人株主も、対象の土地・建物を保有しない仮定です。この表に不動産売却代金は加えません。740万円は、過去に納めた特定ロットについて既に合意した未払補償です。損失は対象年度より前に認識され、今回の営業利益4,150万円には含まれていないとします。将来の検査担当者の費用320万円や平常保守費230万円とも別の負担です。「品質リスク」という広い言葉だけで同じ費用を何度も控除しないように、対象、発生時点、処理場所を明記しています。
運転資金の目標と実行値は、同じ中身で比べる
通常運転資金は、このモデルでは回収を見込める売掛金、使用・販売を見込める原料・製品・仕掛品、営業上の前払費用から、通常の買掛金・未払費用・前受金を差し引いたものです。目標を決算日の残高だけで決めず、対象事業の季節性と入出金の推移を見て合意します。生コンと製品の双方を含む全社モデルなので、部門を売上比率で割り振った目標ではありません。
| 対象項目 | 目標 | 実行時 |
|---|---|---|
| 回収見込みを確認した売掛金 | 13,820 | 13,310 |
| 原材料 | 2,630 | 2,600 |
| 販売可能な製品 | 1,780 | 1,680 |
| 対象となる仕掛品 | 2,220 | 2,140 |
| 通常の前払費用 | 340 | 360 |
| 通常の買掛金 | −6,850 | −6,720 |
| 通常の未払営業費用 | −1,560 | −1,590 |
| 通常の顧客前受金 | −420 | −460 |
| 通常運転資金 | 11,960 | 11,320 |
全現金、銀行借入9,840万円、金融リース元本2,070万円、個別補償740万円は、目標と実行値の両方から除きます。必要操業現金8,760万円も運転資金表へ入れません。プラントや再使用する型枠などの固定資産も対象外です。売掛金や在庫は合意した回収・販売見込額にそろえ、既に評価から外した不良品を別の価格調整で再度全額引かないようにします。
仕掛品は、金額の合計だけでなく、どの受注へ納めるか、どこまで製作・検査が進んでいるかを対応させます。部門切出しなら、仕掛品だけを移して売上を元の会社に残す、あるいは前受金だけを移さず納品義務を渡すといった不整合がないかを調べます。主モデルは全社株式売却なので会社の営業関係は同じ法人に残りますが、比較対象の事業譲渡ではこの境界の確認が別途必要です。
個人株主の税額と、今回残る現金を区別する
主モデルの個人株主について、過去の株式取得費を2,470万円、今回の外部専門家費用を610万円と仮定します。610万円は当センターの仲介報酬ではなく、計算のために置いた外部費用です。全額を株式譲渡の必要経費として控除できる限定仮定を置きます。実際には、何の業務への支払かを確認して税務上の扱いを判断します。
通常の国内個人の株式譲渡課税を前提にすると、譲渡益は18,472万円から2,470万円と610万円を引いた15,392万円です。国税庁は、一般株式等について取得費・委託手数料等を差し引く計算と、所得税・住民税・復興特別所得税の取扱いを示しています。この試算では特例等を適用せず20.315%を用います。国税庁No.1463の区分に沿った仮定です。
譲渡益153,920,000円×20.315%=概算税額31,268,848円。今回残る現金は、株式対価184,720,000円−外部費用6,100,000円−概算税額31,268,848円=147,351,152円です。取得費24,700,000円は過去の支出なので、今回の受取現金からもう一度差し引きません。株価と税額の計算基礎を同じ欄に混ぜないことが大切です。
| 仮定倍率 | 事業価値・万円 | 株式価格・万円 | 概算税額・円 | 今回手元現金・円 |
|---|---|---|---|---|
| 3.3倍 | 18,414 | 9,544 | 13,131,616 | 76,208,384 |
| 4.9倍 | 27,342 | 18,472 | 31,268,848 | 147,351,152 |
| 6.5倍 | 36,270 | 27,400 | 49,406,080 | 218,493,920 |
この比較は、倍率以外の現金、債務、運転資金、取得費、外部費用を同じとしています。実在取引の成約レンジではありません。また、部門の事業譲渡対価を会社が受け取る場合や、親会社が子会社株式を売る場合の手元資金ではありません。法人で受け取った後に個人へ分配する計算は、別の税と手続を検討する必要があり、この20.315%だけで結論を出せません。
9.設備更新と代替供給の負担を、分けた後の資金へ反映する
工場を分ける判断では、平常時に仕事が動くだけでなく、設備を更新する期間にも顧客へ納められるかを確かめます。現在は別部門の車両、試験室、製造設備で補っていても、その支援が譲渡後も続くとは限りません。設備代金だけを投資計画へ書き、停止期間の調達費を見落とすと、独立運営に必要な現金が不足します。資産の引渡し範囲と、更新時の支援条件を合わせて検討します。
正常EBITDAから、投資後に残る資金を確認する
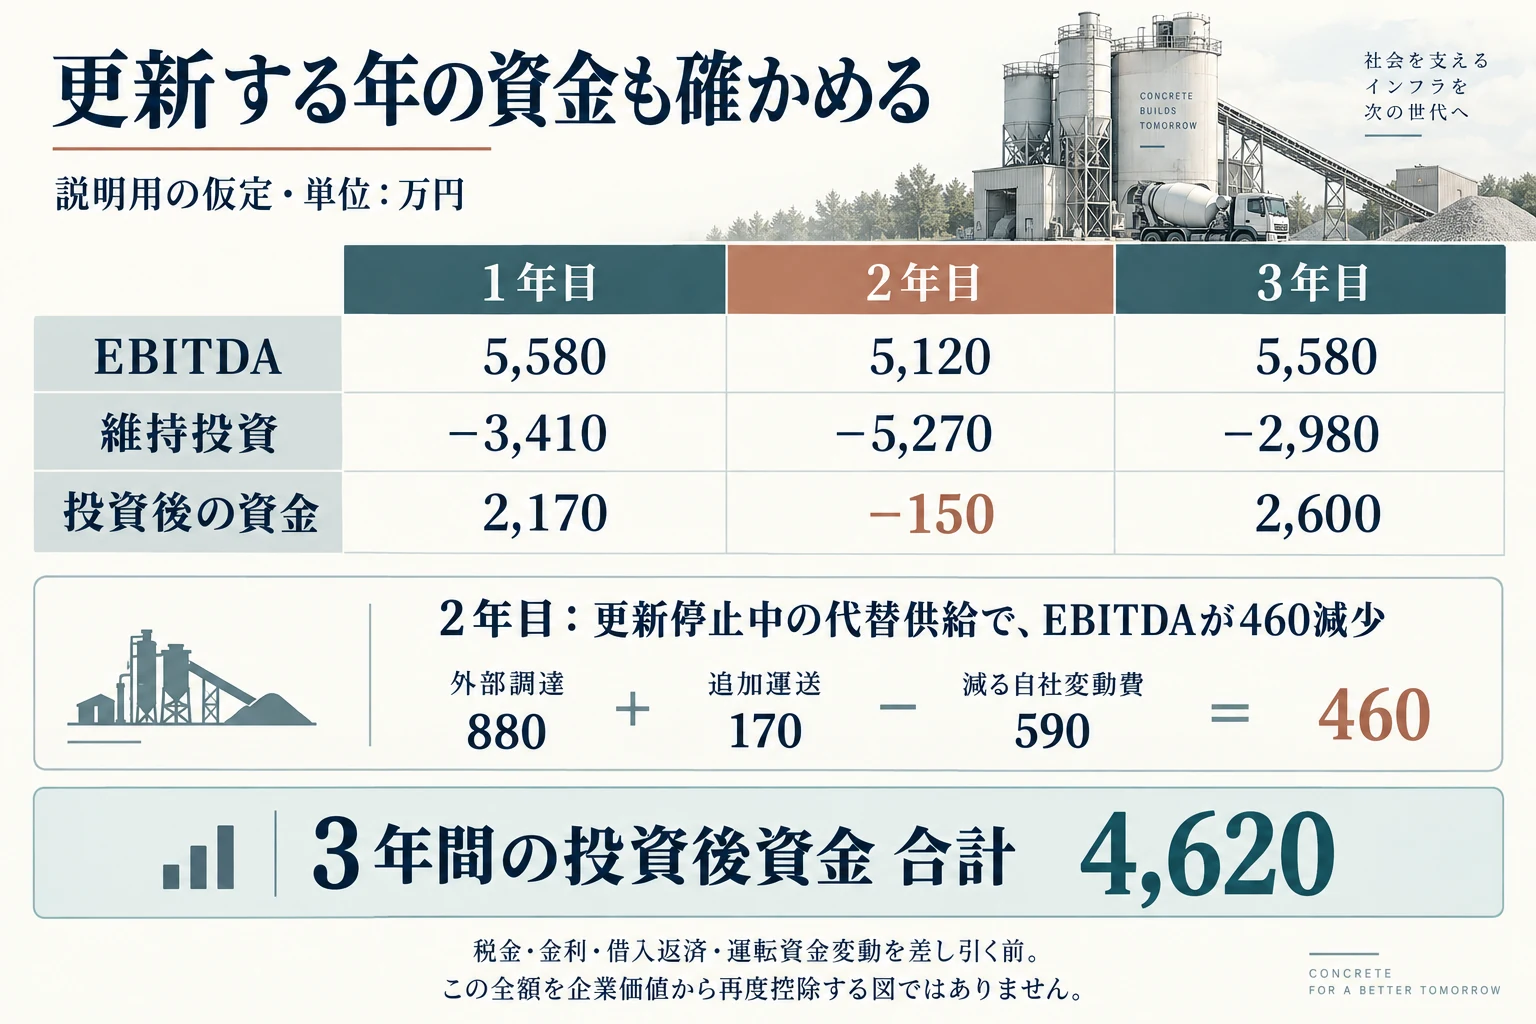
第7・8章の全社売却モデルで、正常EBITDAは年5,580万円でした。所有する生産設備を維持更新するため、今後3年間に3,410万円、5,270万円、2,980万円を支出すると仮定します。土地・建物の購入や増産投資は含めません。ここでの更新費は、既存の金融リース元本2,070万円の返済とも、正常利益へ反映した平常保守費230万円とも別の支出です。
| 項目・万円 | 1年目 | 2年目 | 3年目 | 合計 |
|---|---|---|---|---|
| 正常操業を前提とするEBITDA | 5,580 | 5,580 | 5,580 | 16,740 |
| 更新停止に伴う純追加費用 | 0 | −460 | 0 | −460 |
| 計画上のEBITDA | 5,580 | 5,120 | 5,580 | 16,280 |
| 所有設備の維持更新投資 | −3,410 | −5,270 | −2,980 | −11,660 |
| 投資後資金・税、金融、運転資金変動前 | 2,170 | −150 | 2,600 | 4,620 |
3年合計では4,620万円が残る計算でも、2年目のこの段階の資金は150万円のマイナスです。ここから税金、借入やリースの返済、運転資金の変動も考えるため、3年の平均だけで必要現金を決めることはできません。第8章で会社に残すと仮定した8,760万円の操業現金も、こうした入出金の時期を含めて検討する性質のものです。将来の不足額を測った実績値ではありません。
代替調達は、なくなる自社原価を引いて比べる
2年目の460万円は、更新停止中の製品を外部から調達して顧客への売上を維持する仮定です。外部調達880万円と追加輸送170万円に対し、停止により使わなくなる自社の材料等の変動費590万円があります。純追加負担は880+170−590=460万円です。外部調達額だけを既存原価へ上乗せすると、使わなくなった材料費を二重に負担する計算になります。
この例では固定人件費などは減らず、売上も減らないとしています。実際には代替先の品質確認、製品規格、納入時期、必要な契約を確かめなければ、この前提を置けません。全社売却では会社内の別設備を利用できても、部門切出し後には有償の供給契約が必要になることがあります。無償の社内応援を前提とした実績利益を、そのまま独立後へ持ち込まないようにします。
国土交通省の港湾向けプレキャスト導入検討マニュアルは、製作場所、運搬・設置計画などの条件を検討する構成です。ただし港湾工事の工法を比較する資料で、全コンクリート会社の価格評価基準ではありません。当センターの分析では、こうした条件確認の考え方を、譲渡後の代替供給が実行できるかの問いへ置き換えます。令和8年9月の同マニュアルを踏まえた独自の応用です。
金融リースと通常の賃借を混ぜない
主モデルは、機器の金融リースを資産・債務として扱い、その減価償却を2,260万円に含め、利息はEBITDAに含めない仮定です。既存元本2,070万円は株式価格の調整へ置きます。通常の地代・家賃は営業費用に残し、その同じ将来賃料を金融債務として重ねて控除しません。これは比較のために会計と価格調整の条件をそろえたもので、契約名称だけでリース区分を判定する趣旨ではありません。
企業会計基準第13号は、ファイナンス・リースの資産・債務計上等を示しています。一方、第34号のリース会計基準では使用権資産とリース負債を扱います。実際の適用基準が違う会社を比較する際は、損益上の賃借料が償却・利息へ変わる影響を確認します。借り方が変わっていないのにEBITDAが増えた部分を、事業自体の成長として評価しないことが必要です。
新しい車両を購入する案とリースにする案を比べる場合も、初年度の支出だけを小さく見せないようにします。契約期間の支払、保守の範囲、残価、返却条件、利用制限を並べます。残元本を株式価格から控除する方法と、将来資金で支払を織り込む方法の境界を説明し、同じ元本を二度引きません。更新投資表はこの借り方の比較とは分けて作ると、必要設備の変更と資金調達方法の変更を区別できます。
環境負担は、対象と時点を特定して扱う
借地工場でも、契約上の原状回復や設備撤去の負担があり得ます。株式を売るから土地調査が必ず必要になる、工場だから汚染がある、と一律に決めることはできません。地歴、使用設備、行政上の指定、契約条項を確認し、調査で明らかになった負担と、まだ存在が確認されていない懸念を分けます。環境省の土壌汚染対策法の掲載資料を確認し、個別の適用は専門家と所管行政へ確かめます。
資産除去債務に関する会計基準は、有形固定資産の除去に係る法令・契約等の義務を扱います。通常の処理費、将来の撤去費、特定の過去汚染への対策費は同じ性質ではありません。原状回復費を将来資金で織り込んだ場合に、同じ負担を別の債務としてさらに控除していないかを確認します。主モデルの740万円は製品の個別補償であり、未調査の環境負担を含めた額ではありません。
当センターの見解:工場を分ける価格判断では、設備の更新代金より先に、更新期間中の仕事をどの会社が引き受けるかを明確にしたいと考えます。代替供給まで含む条件があれば、独立後の資金計画を説明できます。反対に、その条件が未定なら高い正常利益だけでは価格の根拠が弱くなります。投資と支援の範囲を決め、倍率へ織り込む前提と個別に調整する負担を一度ずつ整理することを勧めます。
10.認証・品質記録・土地環境の条件が移管日を左右する
認証書の名義と、認証の対象を同じ図に置く
会社全体を譲渡する場合と、製品工場だけを別法人へ移す場合では、認証の確認事項が違います。最初に認証を受けている法人、対象工場、対象製品、品質管理の責任者を並べます。その上で、今回変わる項目を特定します。株式の譲渡だけで法人や工場が変わらない場合も、同時に責任者の交代や設備・原材料の変更を行うなら、認証機関への確認事項が生じ得ます。法人名が存続するという一点で、確認不要と結論を出さないことが大切です。
規格の版も確認します。生コンのJIS A 5308は2024年版に、2026年3月23日発行の追補があります。適用範囲は卸し地点に配達される生コンであり、卸し後の運搬、打込み、養生までを対象とする規格ではありません。一方、JIS Q 1012は2026年1月20日に改正されたプレキャスト製品の分野別認証指針です。両者を同じ製品基準として扱わず、工場の認証範囲と顧客との契約仕様を照合します。出典:JIS A 5308:2024の適用範囲、2026年追補、JIS Q 1012:2026。
日本品質保証機構の公開手続例では、合併や会社分割で所在地が変わらない場合にも、品質管理体制の変更等を確認します。状況によって工場審査や製品試験が必要となり得るため、旧法人の認証表示を新法人が当然に使えるとは考えません。実際の手続は自社が契約する登録認証機関へ、予定する方式と変更点を示して確認します。出荷を継続できる条件と確認の完了時期が、代金決済日とは別に管理すべき事項になります。出典:登録認証機関の変更手続案内。
移管前後の製品と記録を、どちらの法人が説明するか
切り出す工場に完成品や製造途中品がある場合は、移管前に製造したものと、移管後に製造するものを区別します。認証表示、出荷承認、納入書の発行者、問い合わせ窓口を、在庫を所有する法人名だけで決めないためです。継続中の製作案件では、元の会社が受けた仕様承認に基づき、新しい会社が製造を続けられるかも確認します。売買契約書に在庫を含めたことと、その在庫を従来の条件で出荷できることは同じ判断ではありません。
品質記録は、保管場所を渡せば引継ぎ完了となる資料ではありません。製造番号と検査結果が別の仕組みに保存されていれば、譲渡後も必要な対応関係をたどれる必要があります。元の会社に過去出荷の照会が来たとき、売却済み工場の記録にアクセスできず回答が止まる事態も避けたいところです。譲渡先には引き継いだ製品を説明する情報、元の会社には残る責任を果たすための情報が必要です。利用権限、保存方法、原本と写しの扱いを情報の内容ごとに整理します。
| 変更する対象 | 決済前に確認する相手 | 未確認の場合に再検討する条件 |
|---|---|---|
| 認証法人・工場・管理体制 | 契約する登録認証機関、品質管理担当 | 認証表示・製造・出荷の時期と代替供給 |
| 工場内の共用排水設備や土地利用 | 所管自治体、環境専門家、土地所有者 | 利用範囲、追加設備、調査・届出と操業の順序 |
| 顧客承認済み仕様と製作途中品 | 顧客の承認権限者、両社の製造担当 | 引き継ぐ注文の範囲、再承認、費用と納期 |
| 施工部門の承継 | 許可行政庁、法務担当、工事発注者 | 必要な許可と契約が整うまでの実行範囲 |
土地を残して貸す場合も、環境の境界は残る
主たる評価モデルとは別の選択肢として、工場の土地をオーナー側が保有し、製造事業だけを譲渡する案では、土地価格を含めず交渉しやすくなることがあります。ただし、地代を決めるだけでは操業条件は整いません。製造ラインの境界と、排水処理設備、埋設配管、通路、保守の立入経路が一致するとは限らないためです。共用排水設備を一方が所有し、両社が利用するなら、管理・測定・修繕・異常時対応を担う者を明確にします。土地の所有者と製造事業の運営者を分けても、こうした現場のつながりは自動的に分かれません。
環境省は、セメント製品製造業等の施設を水質汚濁防止法の特定施設の例に挙げ、個別の該当性は地方自治体が判断すると説明しています。また、土壌汚染対策法の調査等は、有害物質使用特定施設の廃止や土地の形質変更など、適用要件ごとの確認が必要です。「工場を売れば必ず同じ調査が必要」「土地を売らなければ何も不要」という二択にはできません。出典:環境省「水質汚濁防止法の特定施設」、土壌汚染対策法に関するQ&A。
確認を依頼する際は、敷地図に売却する設備、残す設備、使用物質の履歴、排水先、廃止や掘削の予定を重ねます。法令に基づく手続が必要かという判断と、買い手が取引上の調査を求めるかという判断は区別します。調査を行う場合には、操業中に確認できる範囲と、停止しなければ調べられない範囲も分けます。未知の環境問題を一律の価格控除で済ませず、誰が調査し、その結果によって対象や実行時期をどう見直すかを合意へ結び付けます。
施工を切り出す場合は、許可の単位も確認する
据付や補修などの請負施工を含めるときは、製品のJIS認証とは別に建設業許可を確認します。建設業の事前認可による承継制度は、必要な要件を満たして認可を受ける仕組みであり、一部の許可業種だけを自由に移す制度ではありません。工場だけの譲渡と施工部門の切り出しを同時に行う場合は、譲渡先の既存許可、技術者体制、承継する建設業の範囲を許可行政庁へ示します。全国一律の日数を前提に決済日を約束しないことが必要です。出典:国土交通省「事業承継等の事前認可制度」。
当センターの見解:認証や環境の確認は、価格を下げる材料だけではありません。工場の一部を売る案を維持できるか、全体の承継へ変更するか、条件が整うまで移管を待つかを選ぶ材料です。技術・環境の適否は担当専門家が判断し、M&Aの協議では、その結論を対象範囲と実行条件に反映します。
11.複数の買い手提案を、譲渡後に残る会社まで含めて比べる
全株式の取得を望む相手と、特定工場だけを必要とする相手では、提示額の対象が異なります。株式価格と工場の事業譲渡対価を同じ欄へ並べるだけでは、どちらがオーナーの希望に近いかを判断できません。残る会社の事業、借入、共通費、個人保証も含め、取引が終わった後の姿を同じ形式で説明してもらうことが大切です。
提示額へ含まれるものを、相手の言葉で具体化する
「設備一式を含む」と書かれていても、借りている機械、他部門と共用する試験設備、別名義の土地まで同じ条件で使えるかは分かりません。価格表には、対象資産、引き受ける契約や債務、前提とした人員、継続する調達条件を対応させます。相手が取得後に自社の設備を使う予定なら、その設備をいつから使えると想定しているかも確認します。
取引の範囲が変わったときは、提示価格だけを差し替えず、費用計画も更新します。例えば、製品事業だけの譲渡から試験業務を含む案へ変われば、移る人員と残る会社の試験委託料が変わります。最初の価格が高い相手ほど良いとは限らず、現在の対象範囲に対して必要な負担を説明しているかが比較の基準になります。
残る会社の赤字を、一時費用と混同しない
工場の売却代金で一時的に現金が増えても、売却後に残る事業の固定費を毎年補う状態では、その現金は減っていきます。整理すべきなのは、引渡しのために一度だけ支払う費用と、残る会社が継続して支払う費用です。管理者の給与、建物賃料、システム利用料などが、売上の減少に合わせてすぐには下がらないこともあります。
買い手が「当社の本部で管理するので人員は不要」と説明する場合も、売主側でその人が担っていた他の仕事を見ます。取得対象にとって不要であることと、元の会社から費用がなくなることは別です。第6章の小比較はこの差を示しています。相手の削減計画と自社に残る費用をつなげることで、取引全体としての負担を確認できます。
| 比較する点 | 譲渡先へ確認する内容 | オーナー側で確認する内容 |
|---|---|---|
| 取得対象 | 株式、工場、製品、契約の具体的な範囲 | 対象外に残る仕事と必要資産 |
| 管理機能 | 自社で担うものと売主へ依頼するもの | 人員・拠点・システムの残存費用 |
| 設備更新 | 実施時期、資金、停止期間の代替供給 | 実行前の更新義務と取引延期への備え |
| 支払条件 | 確定代金、留保、後日精算の対象 | 受取主体、借入返済、税金、必要な資金 |
| 地域との関係 | 継続する製品、窓口、供給条件 | 説明が必要な関係者と未承諾事項 |
買い手の資金と実行体制も、時期を添えて確認する
取得代金の調達ができても、その後の更新投資や運転資金まで確保されているとは限りません。資金の確認では、株式・事業の対価、実行費用、操業資金、更新投資を区別します。借入で調達する場合は、必要な承認や条件の確認がどこまで進んでいるかを聞きます。一般的な会社規模だけで、今回の計画を実施できると判断しないようにします。
運営支援についても、グループ全体の従業員数より、今回の工場へ誰が来られるかが重要です。設備更新が重なる時期に別工場から応援できるか、試験や保全の担当が移管準備に参加できるかを確認します。人員配置が未定なら、契約後に自然に決まるものとして扱わず、実行前に必要な判断として残します。
助言の範囲と利害関係を、提案比較の前に理解する
アドバイザーには、売却額の比較に加え、どの専門家が残る会社の収支や契約を確認するかを説明してもらいます。仲介か売主専任の助言かによって支援の立場が異なるため、受託範囲、双方から受領する報酬、利益相反への対応、対象外の専門業務を確かめます。中小M&Aガイドライン第3版の改訂案内も、手数料・提供業務と取引後のリスクを確認する根拠になります。
当センターの見解:同じ事業に対する買い手の評価差は、倍率の違いだけで説明しきれません。相手が自分で担える機能と、売主へ依存する機能の違いが、価格や実行時期へ表れます。提案を比べる際は「譲渡先の計画」「元の会社の計画」「両社をつなぐ暫定業務」の三つを並べ、未決定の負担がどこへ残るかを確認することを勧めます。
12.DDの差異を、対象の変更・費用の見直し・実行条件へ結び付ける
買収監査、すなわちDDでは、説明された事業と実際の記録を照合します。コンクリート M&Aで一部の工場や製品事業を分ける場合、差異は価格だけに影響するとは限りません。譲渡範囲を変える方が解決しやすい事項や、引渡し前の確認が必要な事項もあります。
当センターの見解では、DDの指摘を一覧で受け取った時点で減額額を決めるのは早計です。何が違い、その違いを誰が直せるのかを確認します。対応を取引の条件へ結び、同じ問題を何度も価格へ反映していないかを確かめます。
主張と記録が違ったら、まず対象期間と範囲を合わせる
たとえば「この工場には余力がある」という説明に対し、直近の出荷記録では残業や外注が続いていたとします。すぐに説明が誤りと決めるのではなく、どの工程に余力があるのかを分けます。成形工程の余力と、養生・検査・出荷の余力は同じではありません。
その月に設備の停止、特定製品への集中、配送条件の変更があった可能性もあります。日別の製造記録、出荷予定、外注発注を合わせ、説明との差が一時的か継続的かを調べます。ここで製造能力や安全性をM&A担当者だけで判定することはしません。
財務資料でも同じ作業が要ります。販売部門の売上を対象としていたのに、費用は工場全体から抽出していれば比較が崩れます。DDで差が出たときは、計算誤りだけでなく、部門・製品・期間の対応が一致しているかを戻って確認します。
譲渡対象を増減する方が、運営を保てる差異もある
仮に、譲渡対象から外す予定だった検査設備が、対象製品の出荷に欠かせないと判明したとします。選択肢は減額だけではありません。設備も含めて渡す、一定期間の利用契約を設ける、代替設備の稼働後に実行するという案が考えられます。
設備を追加する案では、元の会社の製品を検査できるかを確認します。対象側だけの不足を直すために設備を渡すと、残る会社に別の不足を作るかもしれません。二つの会社の出荷が成立することを、同じ時点で検討する必要があります。
反対に、権利関係が解けない型枠や土地を対象から外す案もあります。しかし、それに依存する製品の受注まで移す計画を維持できるかは別です。資産一つを除く判断が、関連する売上と作業へどこまで及ぶかを追います。
対象の修正が決まったら、価格資料だけでなく、在庫一覧、従業員の役割、設備更新計画も更新します。別紙によって違う譲渡範囲が残ると、契約直前に同じ協議をやり直すことになります。版番号と変更理由をそろえて管理します。
費用の差異は、一度きりの支出と継続費用に分ける
共通システムからのデータ移行には、初回だけの作業費が生じる場合があります。一方、切り出し後の配車担当や品質管理業務には、継続的な費用が必要です。この二つをまとめて「分離費用」とすると、利益と資金の説明が曖昧になります。
同じ差異でも、対応案により性格が変わります。システムを買い手側へ移す案と、元の会社のシステムを期限付きで使う案では、初期費用と毎月の負担が違います。期間が変わったときに、どちらの会社へ追加費用が出るかも記載します。
ここで新しい倍率を当てて別の企業価値を作るのではなく、第6章の独立後の利益と第9章の更新・代替供給資金へ変更を戻します。継続費用を利益へ反映したうえで、同額を理由なく再び価格から引かないよう、調整の場所を明示します。
金額で解決できない差異は、実行の前提へ置く
重要な用地を継続利用できるか、顧客が新たな供給主体を受け入れるかなどは、単純な費用見積りでは解決しません。必要な確認が得られなければ、予定日に事業を動かせない可能性があります。影響を金額へ置き換える前に、事業継続の前提を確認します。
たとえば、顧客指定製品の承認が済む前に受注契約を移す案では、承認が得られない場合の扱いが必要です。対象品目を後から移すのか、旧体制で一定期間供給するのかを比較します。どの案が可能かは、顧客との条件や関連制度に沿って確認します。
「関係は良好なので大丈夫」という説明を、そのまま実行条件の充足にはしません。承諾の内容と対象、回答した人の立場、有効な期間を確認します。書面の取得だけを目的にせず、承継後の供給に必要な条件が満たされるかを見ます。
実行前に解決が必要な事項は、責任者と期限を定めます。解決できなかった場合の選択肢も協議しておけば、土壇場で無理な引渡しを求め合うことを避けやすくなります。法的な条件の定め方は、案件の契約担当者と検討します。
品質の照会は、記録の所在から過去の供給まで戻る
既存製品について顧客から照会が来た場合、記録を保有する会社と納品した会社が分かれることがあります。DDでは、記録が保存されているかだけでなく、品番や出荷先から必要な資料へ到達できるかを確かめます。
製品の試験記録が見つかっても、どの出荷分に対応するか分からなければ、照会への回答は難しくなります。出荷記録、製造記録、材料の記録を、対象製品について実際につないでみます。閲覧権限や保存場所も、分離後の担当者で使える状態かを確認します。
記録に不足があったときは、直ちに製品の不適合と断定することも、問題なしと片付けることも避けます。技術上の評価と、契約上の責任の確認が必要です。追加確認で解ける事項と、引渡し後にも対応が残る事項を分けます。
この整理により、誰が資料を補い、誰が顧客へ説明するかが明らかになります。過去分の照会が続くことを想定し、必要な記録へのアクセスを契約の協議へつなげます。単にデータ一式を渡すという表現では、範囲や対応期限を十分に示せません。
是正・価格調整・契約上の対応を一つの表で追う
| 仮定の差異 | 先に確かめること | 協議へ戻す場所 |
|---|---|---|
| 共有試験設備の利用が続けられない | 代替方法、必要な確認、二社の検査能力 | 譲渡対象、共同利用条件、実行時期 |
| 独立後の配車担当費用が計上されていない | 担当業務と年間の継続費用 | 収益計画と価格評価の前提 |
| 対象型枠の所有者が説明と違う | 所有権、利用承諾、依存する製品 | 譲渡範囲と実行条件 |
| 過去製品の記録が出荷分とつながらない | 補完可能性、技術評価、顧客への対応 | 追加調査、記録提供、責任分担 |
表には、問題の説明だけでなく、合意した対応と未決事項を残します。設備の追加によって解決した問題を、買い手が古い前提のまま減額理由に使っていないかも確認します。反対に、金額を調整しただけで、供給を続ける条件が解決したと思い込まないことも大切です。
DDの終わりは、指摘事項がなくなることだけではありません。残る差異を双方が理解し、誰が何を負担するかを決めることも含みます。コンクリート M&Aでは、設備の引渡しと仕事の継続を同じ条件表へ結び、第13章の共同利用・移行支援の契約へ進めます。
13.共同利用と移行支援を、期限と負担が分かる契約へする
工場や製品事業を移した後も、一定期間だけ元の会社が事務処理や保全の連絡を支援することがあります。すべてを同時に独立させる負担を抑えられる一方、「当面は従来どおり」という合意だけでは、誰が何をいつまで行うかが曖昧になります。移行支援は売買契約の付け足しとして扱わず、独立後の通常運営へ進むための具体的な業務として定めます。
依頼できる作業と、判断を任せる範囲を分ける
例えば、元の会社が出荷記録を整理することと、譲渡先の製品が出荷可能かを判断することは同じではありません。記録の入力、帳票作成、問い合わせの取次ぎを依頼しても、品質上の判断を誰が行うかは別に明示します。許認可や認証に関係する業務は、当事者の契約だけで担当を自由に決められるとは限らないため、適用される要件を確認します。
共用設備についても、使う権利だけを決めれば済むわけではありません。利用できる時間、予約の優先順位、消耗品、校正・点検、故障時の連絡と代替手段を定めます。所有者が一方の会社でも、他方の製造計画へ影響するなら、変更を決める前の協議が必要になることがあります。継続供給を前提にした価格と、自由に利用を止められる条件が矛盾していないかを見ます。
暫定料金と、独立後の費用を分けて扱う
移行支援を低い料金で提供すれば、譲渡先の初年度利益は大きく見える場合があります。しかし、その料金が支援終了後も続くわけではありません。通常運営時に必要な人員、事務所、システム等の費用を別に見積もり、暫定期間の利益を恒常的な収益力と誤認しないようにします。元の会社にとっても、支援料が追加作業の負担に見合うかを確認します。
第6章の小比較には移行支援料を入れていません。実際に支援料を設定する場合は、支払う側の費用と受け取る側の収益を対応させます。両者を合算して再編の効果を調べるなら、その社間の受払いだけで利益が増えるわけではありません。実際に新たに発生する外部費用や人員負担を、別に捉える必要があります。
| 合意する事項 | 具体化する例 | 終了時に確認するもの |
|---|---|---|
| 対象業務 | 帳票作成、連絡、保全手配等の作業と対象外の判断 | 独立後の担当、残る問い合わせ先 |
| 設備・場所の利用 | 利用時間、保守、消耗品、故障時の対応 | 代替設備、撤去・返還、残置物の整理 |
| 料金と追加作業 | 通常範囲、件数増加、臨時対応の承認方法 | 最終精算、未請求分、立替の残高 |
| 情報の利用 | 閲覧者、対象記録、持出し、保存と返却 | 移管確認、アクセス終了、保管責任 |
| 期間と延長 | 終了予定、判定日、延長条件と決定期限 | 未処理業務の担当、別契約が必要な範囲 |
支援が終わらない条件を、契約前に見つける
「後任が決まるまで」「システムが動くまで」とだけ定めると、一方だけでは終わらせられない支援になり得ます。採用やシステム導入の責任者、達成を確認する日、遅れた場合の代替案を置きます。期限を短くすること自体が目的ではなく、相手方の準備が止まったときに売主の負担だけが延び続けないようにするためです。
支援の終了と、過去の製品に関する資料保存や問い合わせへの協力も区別してください。すべての過去製品の責任が消えるまで日常業務を支援する、という関係には通常なりません。日常の作業支援、過去記録の保管、個別問題への協力を別々に整理し、必要な保存や法的責任の扱いは専門家と確認します。
価格へ織り込んだ負担を、契約上も照合する
既知の特定案件について株式価格から合意済み補償額を控除した場合、その控除と最終契約の補償条件を対応させます。同じ原因の支払を無条件に二度受け取れる設計や、価格に入れたから対応担当も不要とする整理は避けます。第8章の計算例で控除する740万円は、将来の一般的な品質管理費や、全ての不具合リスクを代表する数字ではありません。
実行前に対象が変わる場合には、売買対価、移行支援料、継続する調達料の三つへ同じ変更を反映します。工場を一つ追加したのに支援料の対象は旧範囲のまま、という状態では、実行後の請求に争いが生じやすくなります。契約書ごとの数字を個別に確認するだけでなく、同じ作業や設備がどの契約へ含まれているかを一覧で照合します。
オーナーの退出条件を、作業の終了だけで判断しない
支援契約が終わっても、個人保証が残ればオーナーの負担がすべて終わったとは言えません。保証の解除や移行は金融機関等の判断を含むため、買い手との口頭の約束だけで完了したと扱わず、成立前から確認を進めます。中小M&Aガイドライン第3版でも、金融機関等への成立前の相談や最終契約上の位置づけを検討することが示されています。
一部事業の譲渡後に会社の経営を続ける場合には、残る借入と保証がどの事業を支えるかを金融機関と整理します。売却した工場の設備だけを担保から外せば全てが解決するとは限りません。オーナー自身の退任、役員としての職務、支援業務、株式や代金の受取り、保証の扱いについて、それぞれ完了を確かめる資料を用意します。
14.人員・顧客・仕入先の説明を、二つの運営が成立する順序で行う
人の所属より先に、説明すべき仕事の変化を特定する
工場や製品事業を切り出す場面で、移る従業員の一覧だけを先に確定しようとすると、共通業務の担当が抜け落ちます。例えば品質管理担当者が二つの工場を支えているなら、一方の工場とともに移ることで、元の会社の試験や顧客対応が足りなくなる可能性があります。配車、材料発注、設備保守にも同じ問題があります。説明の準備では、どちらへ所属するかだけでなく、現在どの事業の仕事をどれだけ担っているか、分離後にどの仕事が増減するかを整理します。
その整理には、従業員本人との対話が欠かせません。経営者が把握していない臨時対応や、特定の顧客から直接受ける連絡があり得るためです。ただし、まだ不確かな条件を「今までと変わらない」と伝えるのは避けます。雇用先、就業場所、指示を受ける相手、業務範囲のうち、決まったことと協議中のことを区別します。どちらの会社に残る場合でも、問い合わせ先と次に説明する事項が分かれば、未確定部分について意見を聞きやすくなります。
株式・事業譲渡・会社分割で、人員の手続を区別する
株式譲渡では、同じ法人が雇用主として存続します。一方、事業譲渡で労働契約を別法人へ移す場合は、対象となる労働者の個別承諾が必要です。厚生労働省の事業譲渡等指針は、業務や就業場所を含む説明と、真意による承諾に向けた協議を求めています。2026年5月25日適用の改正後指針も確認し、会社分割を採る場合には労働契約承継法等の別の手続を検討します。方式を変えれば人員も無条件に移るという説明はできません。出典:厚生労働省「事業譲渡等指針」、組織再編に伴う労働契約の承継。
譲渡後も元の会社の業務を支援してほしい場合は、その仕事を誰が指示し、どの条件で行うかまで検討します。単に「しばらく兼務」と記載しても、二社の繁忙日が重なれば両方の依頼には対応できません。支援の形態について労務・法務担当へ確認し、本人に説明する条件と会社間の約束を一致させます。人員確保が固まっていない段階では、それを確定した稼働能力として買い手に示さず、代替採用、外部委託、移管範囲の変更などの選択肢を比較します。
資格や登録を持つ従業員についても、資格証の写しを保管したことと、承継後の職務が成立することは違います。対象工場で必要な役割に就けるか、他の事業との業務が競合しないか、本人が条件を理解しているかを確かめます。特に同一人物に試験、配合関係の管理、顧客照会への回答が集中している場合は、時間を要する仕事を分けて把握します。一般的な承継準備の流れは工場・雇用・地域供給を残すための事業承継解説も参照できます。
顧客には、変更する取引の単位で説明する
顧客への説明は、一通の社名変更通知で終わるとは限りません。会社全体の株式譲渡と違い、工場や製品部門の切り出しでは、注文を受ける法人、製造する法人、納入書と請求書を発行する法人が変わる場合があります。どこが変わるかを顧客ごとに整理し、必要な契約上の承諾や社内登録、仕様承認を確認します。営業担当者の了解だけで手続が完了したとせず、注文・品質・経理の各窓口で必要な処理が異ならないかを確かめます。
説明には、移管日前から続く注文を具体例として使うと誤解を減らせます。例えば、元の会社で受注した製品の製作を譲渡先が続ける場合には、仕様変更をどちらが受け、完成時に誰が請求するかを示します。分割納入の途中なら、請求先の切替日だけでなく、どの納入分がどちらの会社に帰属するかが必要です。同じ工場から届くという外形だけで顧客の事務は継続しないため、実際の注文番号や納入予定を使って確認できる状態にします。
その一方、検討初期からすべての顧客へ知らせる必要があるとは限りません。契約上の通知・承諾条件、秘密保持、実行の確度、顧客側の処理に必要な時間を照合し、説明する順序を決めます。主要顧客の承諾が実行条件になるなら、いつ、誰が、どの情報を開示して協議するかを買い手と事前に合わせます。説明の内容が買い手の提案と異なる場合は、オーナーだけで継続条件を約束せず、取引条件の協議へ戻します。
仕入先には、二社へ分かれた後の発注と支払いを示す
原材料の仕入れでは、会社全体の数量で決まっていた条件が分離後も使えるかが論点になります。共同で購入し続ける案なら、誰が発注し、荷受けし、代金を支払うかを示します。別々に購入するなら、数量条件、配送頻度、与信枠などの変更を確認します。価格だけを据え置く約束では不十分です。工場に届いた材料の所有者と実際の使用先が一致するかまで確認すると、棚卸しや請求の調整で生じる負担も見積もりやすくなります。
移管直前に大量発注しておけば安心、という判断も慎重に行います。発注済みの材料が元の会社へ請求され、譲渡先が使用する場合には、代金回収までの資金を元の会社が負担するからです。また、仕様に合わない材料や、今後使わない製品の在庫を残せば、現金化は進みません。納品予定と使用計画を両社で対応させ、取引条件が決まる前に資金負担だけを増やさないことが重要です。設備の補修先や運送委託先にも、誰からの依頼を受けるのかを同様に確認します。
当センターの見解:説明の順序は、社外発表の日から逆算するより、従業員の協議、顧客の承認、仕入先の取引設定に必要な時間から組み立てます。社内では無償の応援や口頭の依頼で済んでいた仕事ほど、別会社になった後の条件が曖昧になりやすいためです。説明で新たな不一致が見つかったら、単に理解を求めるのではなく、対象や費用の前提へ戻って直します。条件を一致させた後の稼働確認は、次章で扱います。
15.承継後は、共有していた仕事が独立して動くかを確かめる
工場や製品事業を別法人へ移した後、譲渡先の名義で最初の出荷ができたことと、分けた事業が自立して運営できることは同義ではありません。引渡し直後は、元の担当者の臨時対応や、残っていた材料・部品で仕事が進む場合があります。承継後の確認では、一度だけ成功した作業より、以前は共有していた判断や費用が、新しい担当と仕組みで繰り返し処理できるかを見ます。
通常業務に戻った後の一回を追う
例えば、移管前にまとめて購入した材料を使い切り、初めて新しい条件で発注する場面を追います。注文を承認する人、納品先、請求先、支払を確認する人が揃っているでしょうか。旧会社の取引口座で便宜的に立て替えていれば、出荷は止まっていなくても独立した調達は完了していません。問題が分かった時点で、いつまでにどの手続を終えるかを決めます。
型枠や試験機器の定期的な保守・点検でも同じ確認ができます。通常の製造日は問題がなくても、点検時の予約や費用負担が決まっていなければ、次の停止日に調整が必要になります。承継の準備中に毎回の作業を試すことは難しいため、発生した最初の機会を使い、契約と実務の違いを記録します。
残る会社側の負担も、同じ周期で確認する
譲渡先の月次報告だけでは、元の会社に追加された仕事が見えません。移管後に問い合わせの取次ぎが増えた、共用倉庫に引取り未了品が残った、請求データの修正を元の経理担当が続けているなどの事実を、残る会社側でも集計します。協力すること自体を問題とせず、当初の支援範囲に入るか、追加業務として合意すべきかを判断します。
残存費用の見通しも、実際に終了した契約や配置変更と照らしてください。配賦をやめただけで総費用が減っていないなら、予算上の改善と実際の改善は異なります。二つの会社を足した成果を見る場合は、社間の支援料を二重に成果へ含めず、外部へ支払う費用や追加人員の変化を確認します。単月だけの繁忙や立替を、恒常的な赤字と早合点しないことも必要です。
確認する指標に、未処理の仕事を添える
出荷量や粗利だけが順調でも、旧会社への照会や仮処理が積み上がっていることがあります。月次の確認には、未完了の契約切替、旧名義の請求、共用設備の予約調整、引き取られていない資料などを添えます。件数を増やすことが目的ではありません。期限を過ぎたものについて、担当者が次の行動を決められる情報を残します。
| 確認する機会 | 新しい運営で確かめること | 差があった場合の対応 |
|---|---|---|
| 移管後の材料発注 | 承認、発注名義、納品、請求、支払 | 旧口座利用や立替の解消期限を決める |
| 設備の定期的な停止 | 点検予約、供給代替、費用負担 | 使用契約と調達計画を更新する |
| 納品後の問い合わせ | 受付、記録閲覧、調査、回答の責任者 | 担当の空白と権限不足を修正する |
| 共通費の支払日 | 終了した支出、残る支出、追加された支出 | 独立後の予算と支援契約を照合する |
「まだ分からない」を、延長の自動承認にしない
移行支援の終了判定に間に合わない項目があるなら、理由と影響を特定します。資料の所在が分からないのか、後任が判断できないのか、必要な契約が未締結なのかで解決方法は異なります。すべての支援を一律に延ばすより、未完了の仕事だけについて期間、担当、費用を合意する方が、終了の見通しを立てやすくなります。
当センターの見解:承継後の点検は、交渉中の計画が正しかったと証明するためのものではありません。予定と違った仕事を早期に見つけ、誰が引き受けるかを決め直すために行います。売る会社と残る会社を同時に見る習慣が、オーナーの想定外の負担を減らし、譲渡先の運営を安定させることにつながると考えます。
16.オーナーが取引範囲と売却時期で迷う12の質問
1.一つの工場を売れば、オーナーは経営から退けますか?
残る会社の仕事次第です。工場を譲っても、別部門の経営、残る借入の返済、共通費の負担、契約や保証への対応が続く場合があります。引退が目的なら、売る対象だけでなく、オーナーが現在担うすべての仕事の後任を確認してください。全株式の売却案と一工場の譲渡案を比較し、退任、移行支援、保証の扱いがそれぞれいつ完了するかを並べると、目的に合う条件を判断しやすくなります。
2.部門別損益が黒字なら、その部門を独立させても同じ利益が出ますか?
同じとは限りません。共通費の配賦は社内管理の方法であり、独立した会社が外部へ支払う費用とは異なります。経理、品質管理、配車、調達等を自社で担うのか、外部へ依頼するのかによって必要額が変わります。第6章では、配賦後の部門利益2,180万円と、分離後の譲渡先利益2,400万円を分け、元の会社に残る共通費760万円も併せて示しています。これは主たる全社EBITDAモデルとは別の営業利益の比較です。
3.利益の出ている製品だけを譲る方が、全社売却より有利ですか?
取得を希望する相手が見つかりやすくなる可能性はありますが、オーナーにとって有利かは別途比較が必要です。残る会社の売上が減っても、建物や人員の費用がすぐ減るとは限りません。製品だけを譲る案について、受取代金、残る借入、継続費用、整理の一時費用、経営者の関与を見積もります。全社案とは対象と受取人が違うため、見かけの倍率だけで優劣を決めないことが大切です。
4.営業・販売の事業を移す事例は、製造設備も売却した事例として使えますか?
移した対象が公表資料で確認できなければ、そのようには扱えません。第4章の事例Bは、コンクリート補強用繊維の販売・開発等の事業と、製造機能の扱いを区別して読む例です。完全子会社への会社分割で割り当てた株数も、外部の買い手から受け取った現金対価ではありません。似た製品を扱う取引でも、資産、契約、機能、当事者間の資本関係を揃えなければ、売却価格の参考にはできません。
5.20%相当を保有していた株式のうち10%相当を譲れば、議決権は必ず10%残りますか?
自己株式の取得等が同時に行われる場合は、議決権比率の分母が変わる可能性があります。第4章の事例Cでも、公表された譲渡株数や従前の持分に対する割合と、実行後の議決権割合を同じものとして断定していません。少数持分を残す案では、最終的な株主構成に加え、役員選任、重要事項への同意、配当、追加取得や退出に関する契約を確認します。数字だけで経営への関与を推測しないようにします。
6.主モデルの株式価格1億8,472万円は、工場一つの価格にも使えますか?
使えません。第8章の1億8,472万円は、特定の仮定を置いた会社の全株式を譲る例です。正常化EBITDA5,580万円へ仮定倍率4.9倍を掛け、余剰現金、借入、金融リース元本、合意済みの特定補償、運転資金差額を調整しています。工場を切り出す場合は、独立後の費用、対象資産と債務、引継ぐ契約、対価の受取主体を組み直す必要があります。この数字は実在会社への査定ではありません。
7.オーナー個人の土地を残して会社だけ売りたい場合は、同じ計算ですか?
主モデルは、土地建物を会社も個人株主も所有せず、第三者からの賃借が続く前提です。個人所有地がある場合は、賃貸を継続する案と売却する案を分け、賃料、期間、更新、修繕、担保、将来の返還条件を検討します。土地の売却代金や賃料収入を、主モデルの株式価格や株式譲渡の税額にそのまま加えることはできません。事業の継続に必要な使用条件を先に固め、資産の取引を別に計算します。
8.買い手からの出資が決まれば、その資金を引退資金として受け取れますか?
新株発行等による会社への出資と、オーナーが保有する既存株式の売却では、資金を受け取る人が異なります。会社へ入る出資金は、投資や運営のための会社の資金です。オーナー個人へ直接入る株式売却代金と混同しないでください。出資と既存株式の譲渡を組み合わせる場合も、それぞれの金額、希薄化後の持分、意思決定、税務を別に確認し、個人の資金計画に使える金額を整理します。
9.売却前に大型設備を更新すれば、支出した分だけ価格が上がりますか?
支出額がそのまま価格へ上乗せされるとは限りません。買い手が別の設備配置を想定していれば、投資の使われ方が変わります。一方、必要な保守を止めてよいという意味でもありません。継続操業に必要な対応と、更新・増強投資を分け、実施時期、停止期間の代替調達、資金負担を協議します。第9章では、設備更新に伴う外部調達費だけでなく、自社で製造しないことで減る変動費も差し引いて考えています。
10.契約の承諾や認証の確認が終わっていなくても、譲渡日を決められますか?
目標日を置くことと、その日に実行できると確定することは異なります。必要な承諾、認証上の変更確認、許認可の手続、担当者の配置を洗い出し、対象取引で実行前に満たす条件を専門家や関係先と確認します。未了なら、延期、対象変更、別の運営方法が必要になることがあります。事業の継続条件が未確認のまま、従来と同じ操業が当然に続くと説明しないようにしてください。
11.移行支援料を安くすれば、買い手の評価倍率は高くなりますか?
一時的に利益が増えて見えても、それが通常運営時の収益力とは限りません。買い手が支援終了後に必要とする人員・設備・システムの費用を見積もり、暫定的な支援料との差を示します。元の会社にとっては、追加作業の負担と受取額の比較も必要です。両社の利益を合算して効果を見る場合、支援料の支払いと受取りだけで利益が新しく生まれるわけではありません。期限、業務範囲、独立後の費用を併せて示すことが重要です。
12.工場に関する個人保証は、売却契約を締結すれば外れますか?
売買契約だけで金融機関等に対する保証が当然に解除されるわけではありません。買い手との約束、金融機関との手続、解除や移行を確認する書面を分けて確認してください。事業の一部を譲る場合には、残る会社の借入や担保との関係も検討します。オーナーの退出が目的なら、成立前から関係先へ相談し、未了の場合の実行条件を専門家と整理することが大切です。引継ぎ作業が終わったことと、保証がなくなったことは別に確認します。
17.初回相談で、売るもの・残すもの・未解決の条件を一枚にする
相談を始める時点で、精密な部門別決算やすべての契約書が揃っている必要はありません。まず一枚の紙に、譲りたい仕事、残したい仕事、まだ判断できない仕事を記入します。会社全体を譲る案と一部事業を分ける案について、何が変わるかを並べてください。売却額の希望に加え、オーナーが退任したいのか、今後も投資や経営を続けたいのかが分かれば、調べるべき条件を絞れます。
資料は、判断したいことに結び付けて用意する
試験室を共用しているなら、利用する部門と担当者、運営に必要な費用を記します。土地や設備を借りているなら、名義と利用条件が分かる契約を確認します。複数部門で仕入れる材料があるなら、発注を分けた場合の条件変更が未確認であることを示します。不明点を無理にゼロ円や「問題なし」で埋めるより、何を誰へ確認する必要があるかを残す方が、提案の前提を正確にできます。
| 記入する欄 | 記入例 | 次に確認する相手・資料 |
|---|---|---|
| 目的と関与 | 全体から引退、または一部製品の経営を継続 | 株主、役員、後任候補との意向整理 |
| 譲る仕事 | 製造、営業、配車、試験のどこまでか | 部門責任者、業務分担、主な契約 |
| 残る負担 | 共通人員、建物、借入、更新投資 | 月次費用、借入明細、設備計画 |
| 共用するもの | 試験設備、仕入れ、記録、システム | 所有者、利用者、保守・利用契約 |
| 未解決の条件 | 認証、承諾、人員、保証、代替供給 | 関係先と専門家、確認期限 |
希望条件は、価格と運営の両方で伝える
「地域で供給を続けてほしい」という希望も、扱う製品、供給先、問い合わせ窓口、必要な設備の使い方へ具体化します。雇用や名称の継続を重視するなら、どの範囲をいつまで希望するかを整理します。すべてが希望どおり成立することを前提にせず、譲れない条件と、買い手の提案を聞いて調整できる条件を分けます。価格の話に進んだ後も、この目的へ立ち戻れるように記録します。
当センターの支援方針では、譲渡企業様から当センターが受領する相談料・着手金・中間金・月額費用・成功報酬を0円としています。外部専門家への法務・税務の費用、登記や許認可等の実費まで無料という意味ではありません。相談時には、当センターが支援する範囲、必要な専門家、相手方から受領する報酬と利益相反への対応も確認いただけます。
コンクリート M&Aの検討を、譲渡後の運営まで含めて整理する
売却を決める前の段階でも、工場・製品事業のどこを引き継ぐか、元の会社へ何が残るかを相談できます。会社の概要、今後の関与についての希望、共用している仕事からお聞かせください。
参考文献・公開資料
出荷数量と投資金額、規格の適用範囲、取引の発表と実施を確認した公開資料です。統計の期間や取引対象は本文で区別し、制度と資料は2026年9月14日を基準に確認しています。
- コンクリート構造物の補修会社に関する全株式取得の発表(2021年9月)
- コンクリート構造物の補修会社に関する株式取得完了の発表(2021年10月)
- 取得側の2022年3月期有価証券報告書・企業結合注記(67頁)
- コンクリート補強繊維の販売・開発事業に関する会社分割の発表(2021年9月)
- 分割した側の2022年10月期有価証券報告書・会社分割実施の記載(冊子92頁)
- 二次製品メーカーと施工会社の資本・業務提携の見直し(2022年2月)
- 持分を譲渡した側の2022年定時株主総会招集通知(PDF12頁)
- 経済産業省・中小M&Aガイドライン第3版の改訂案内
- 生コンクリートの月別出荷数量(2025年度)
- 生コンクリートの月別出荷数量(2026年度)
- 2026年度建設投資見通し
- i-Construction 2.0の取組成果と今後の予定
- JIS A 5308:2024 レディーミクストコンクリート
- JIS A 5308:2024 追補1:2026
- JIS Q 1012:2026 プレキャストコンクリート製品の分野別認証指針
- JIS認証に関する変更等の手続き
- 自家用トラック・自家用車の運転者に適用されるルール
- 土壌汚染対策法に関するQ&A
- 水質汚濁防止法の特定施設
- 事業譲渡又は合併を行うに当たって会社等が留意すべき事項に関する指針
- 組織再編に伴う労働契約の承継等
- 建設業の事業承継等に関する事前認可制度
- M&A支援機関登録制度:2024年度のEV/EBITDAによる分析
- 企業会計基準第34号『リースに関する会計基準』(2025年4月23日修正反映)
- 企業会計基準第18号『資産除去債務に関する会計基準』(2024年9月13日改正)
- 港湾工事におけるプレキャスト工法導入検討マニュアル(試行版)第2版・令和8年9月
- 土壌汚染対策法について:法律・政令・省令・告示・通知
- 国税庁No.1463:株式等を譲渡したときの課税(申告分離課税)
- 企業会計基準第13号:リース取引に関する会計基準